Atacurile asupra navelor comerciale din Marea Neagră, deficitul de tonaj disponibil și navlurile ridicate continuă să mențină tensiunile în comerțul cu cereale. Cu toate acestea, prețurile își pierd impulsul ascendent, iar primele semnale privind posibile negocieri de pace au arătat deja cât de repede se poate schimba direcția pieței.
Riscurile persistă, comerțul continuă
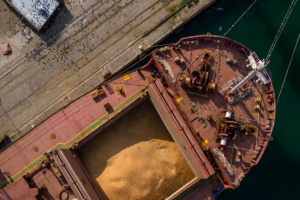
Ultimele incidente din apropierea coastelor României confirmă că operațiunile militare continuă să amenințe navigația comercială. Pe 23 octombrie, nava Khoryv s-a scufundat în apropiere de Constanța după un presupus atac cu dronă, iar cu câteva zile înainte, Forțele Aeriene Române au interceptat drone în apropiere de Sulina.
Situația de pe Dunăre complică suplimentar logistica. Închiderile periodice ale Canalului Sulina, restricțiile de pescaj și deficitul de nave disponibile prelungesc timpii de așteptare și majorează costurile de transport.
Potrivit ASAP Agri, navlul pentru transportul porumbului din porturile ucrainene de la Dunăre către Egipt a crescut de la aproximativ 30 $/t în iulie la circa 100 $/t, ajungând chiar la 110 $/t spre sfârșitul lunii octombrie. Tranzacțiile rămân însă limitate, iar diferența dintre așteptările armatorilor și cele ale expeditorilor de mărfuri este în continuare semnificativă.
Cu toate acestea, exporturile de cereale și semințe oleaginoase prin portul Constanța, de la începutul sezonului 2026/27, depășesc nivelul din aceeași perioadă a anului trecut cu peste 3 milioane de tone. Fluxurile comerciale continuă să își găsească debușee, în ciuda costurilor și riscurilor mai ridicate.
De ce nu mai reacționează prețurile?
Aici se conturează principalul paradox al pieței. Cererea rămâne activă, riscurile militare nu se diminuează, iar logistica continuă să fie costisitoare. Cu toate acestea, prețurile cerealelor nu reușesc să își continue tendința ascendentă.
Deși cotațiile grâului de panificație pe baza DAP Constanța se mențin cu aproximativ 21-26% peste nivelurile comparabile de anul trecut, așteptările privind o creștere și mai pronunțată a prețurilor nu se confirmă deocamdată. O epuizare similară a impulsului ascendent se observă și pe MATIF.
În același timp, pe piața internațională încep să intre noi cantități de grâu din emisfera sudică. Argentina estimează deja o recoltă de 23,8 milioane tone, potențial a doua cea mai mare din istoria sa, în timp ce Australia dispune, de asemenea, de un potențial semnificativ de export. Acest lucru intensifică concurența în cadrul licitațiilor organizate de marii importatori și ar putea exercita presiune suplimentară asupra prețurilor în lunile următoare.
Pacea, următorul mare risc pentru piață
Săptămâna trecută, MATIF a demonstrat cât de sensibilă rămâne piața la știrile diplomatice. Pe 21 octombrie, contractul futures pentru grâu cu scadența în decembrie a pierdut aproape 3% după informațiile privind o posibilă reluare a negocierilor de pace. Simpla perspectivă a unui progres diplomatic a fost suficientă pentru a provoca o corecție puternică.
Un acord în viitorul apropiat rămâne însă incert. Rusia va încerca probabil să folosească iarna pentru a intensifica presiunea asupra infrastructurii energetice ucrainene și pentru a-și îmbunătăți pozițiile de negociere. Divergențele teritoriale și problema garanțiilor de securitate rămân, de asemenea, nerezolvate. Aceste circumstanțe oferă motive pentru a considera că războiul ar putea continua cel puțin până în primăvara anului 2027, deși inițiativele diplomatice pot modifica așteptările mai devreme.
Pentru producători și traderi se conturează însă un alt pericol. Dacă se ajunge la un acord, iar restricțiile logistice din Marea Neagră încep să fie eliminate, Rusia și Ucraina ar putea avea posibilitatea de a inunda piața cu volumele de cereale reținute până acum. În combinație cu noua recoltă de grâu din Australia și Argentina, acest lucru ar putea intensifica concurența și ar putea readuce prețurile la niveluri semnificativ mai scăzute.
Astfel, vânzarea cantităților disponibile înaintea unui eventual progres decisiv în negocierile de pace s-ar putea dovedi o strategie mai prudentă decât așteptarea unei noi scumpiri. Nu pentru că pacea ar urma neapărat să fie încheiată curând, ci pentru că piața poate începe să o includă în prețuri cu mult înainte ca războiul să se fi încheiat efectiv, așa cum sugerează deja evoluțiile actuale.