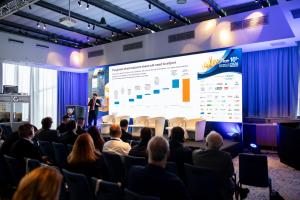
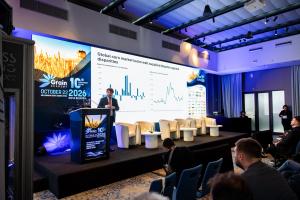
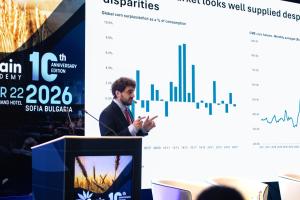
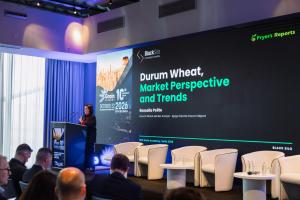
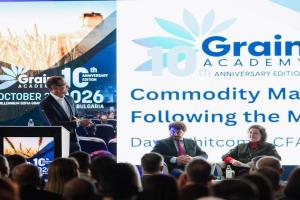
Piața mondială a cerealelor poate părea bine aprovizionată pe hârtie și, în același timp, se poate confrunta cu presiuni semnificative de creștere a prețurilor. Tocmai această contradicție s-a aflat în centrul prezentării susținute de Pierre Cera-Huelva, director adjunct și responsabil pentru analiza mărfurilor agricole din UE și regiunea Mării Negre în cadrul S&P Global Energy, în primul panel al Grain Academy 2026 de la Sofia.
Prezentarea sa a analizat piețele din SUA, America de Sud, China și Europa, dar a revenit treptat la regiunea care generează în prezent cea mai mare incertitudine pentru comerțul internațional: Marea Neagră.
Porumb există, dar nu peste tot
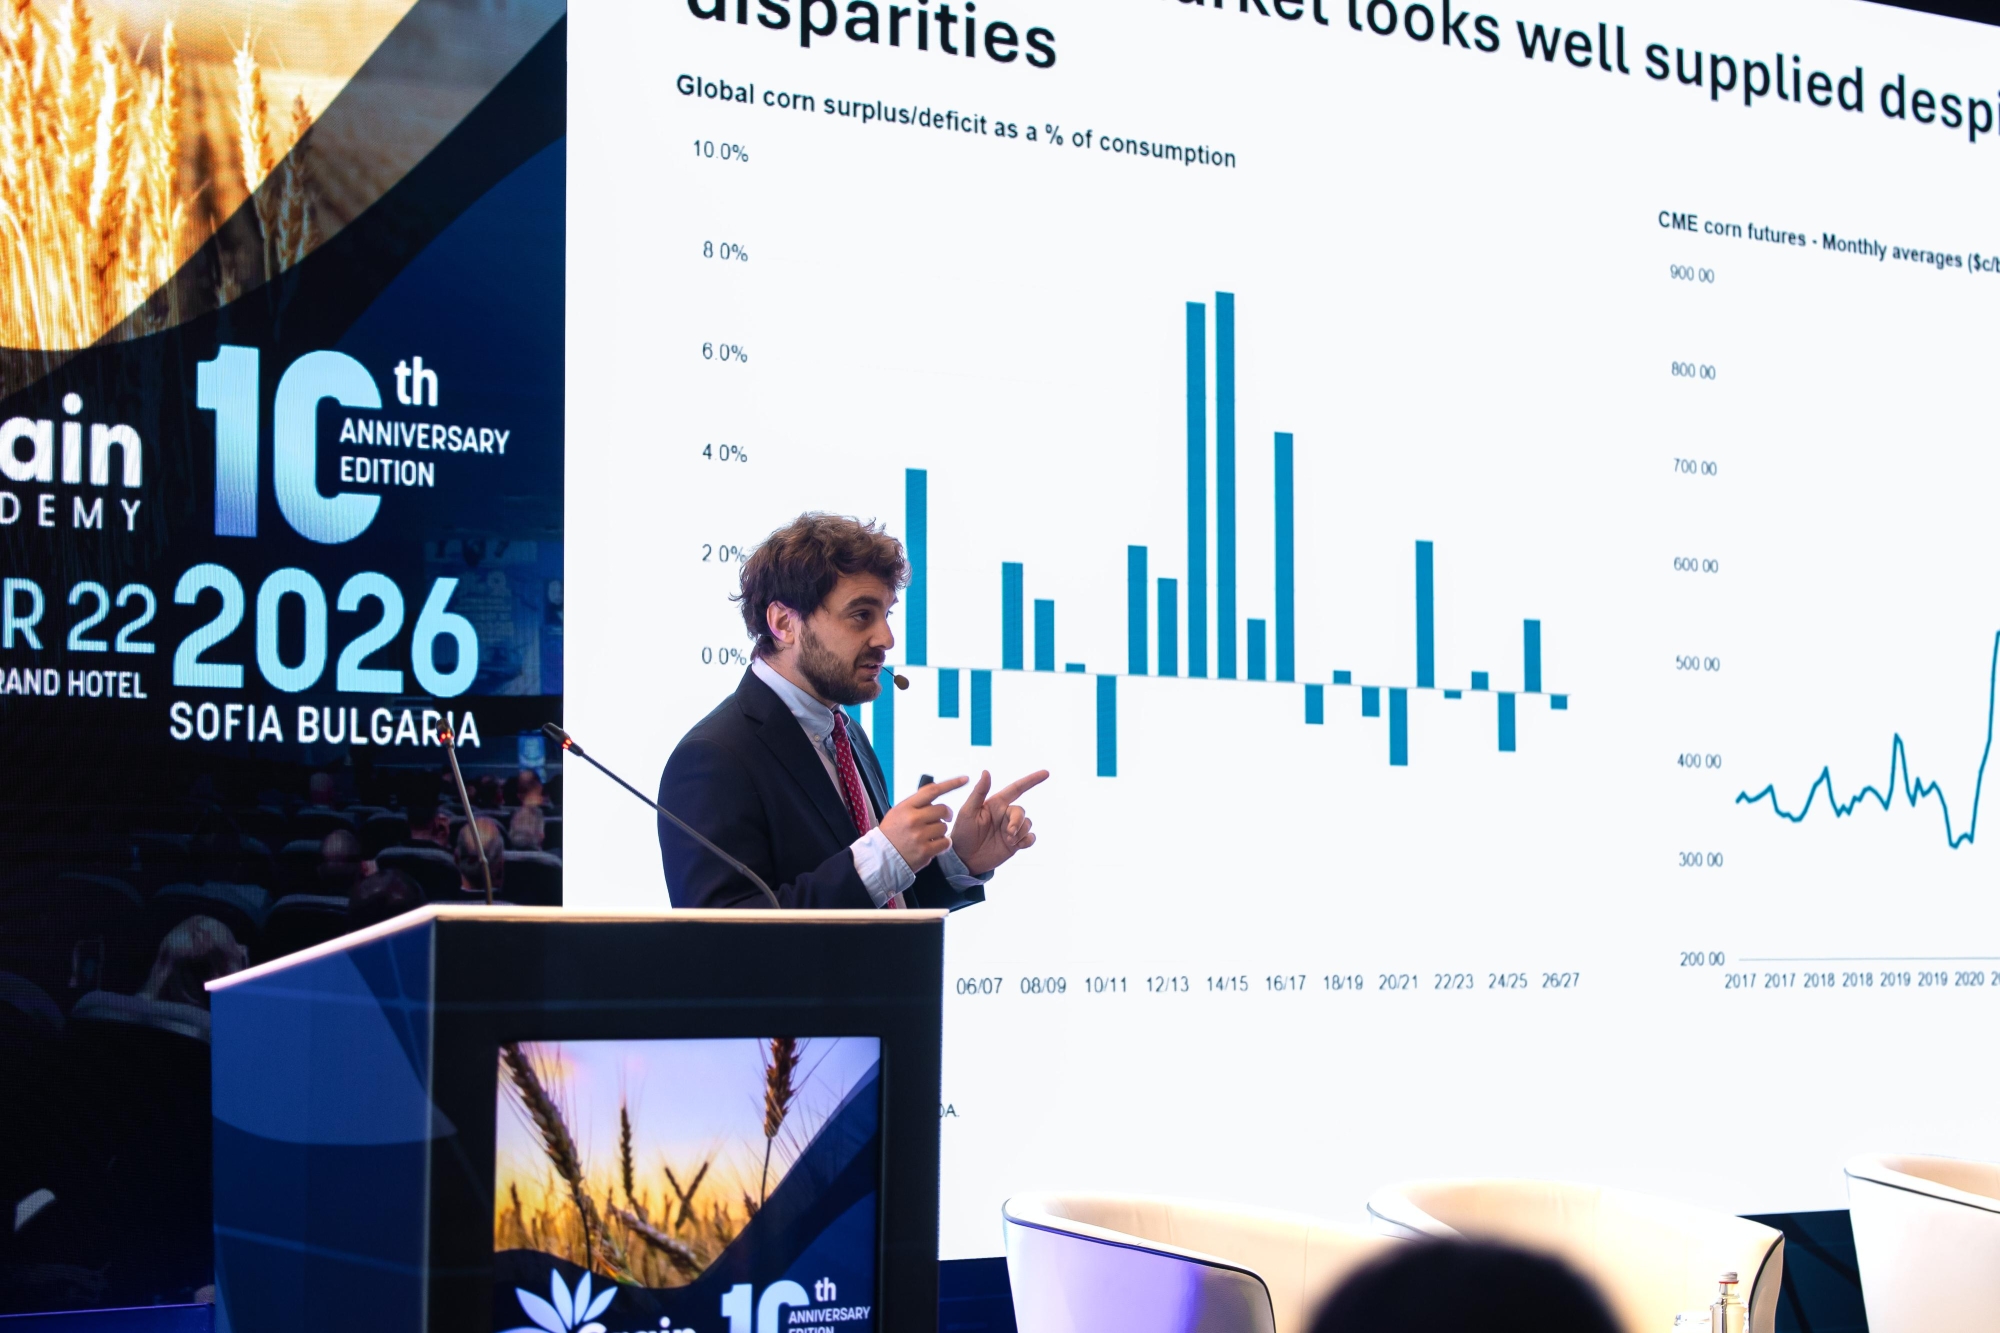
Balanța de cerere și ofertă a porumbului la nivel mondial rămâne relativ confortabilă, deși diferențele regionale sunt semnificative.
În SUA, prognoza stocurilor finale pentru sezonul 2026/27 a fost majorată la aproximativ 1,835 miliarde de bușeli, iar raportul dintre stocuri și consum este estimat la circa 11,2%. Oferta mai mare influențează deja și așteptările privind următoarea campanie de semănat. S&P Global prognozează că suprafețele cultivate cu porumb în 2027 vor scădea cu 1,7 milioane de acri, până la 95 de milioane de acri, pe măsură ce rentabilitatea începe să favorizeze treptat alte culturi.
America de Sud prezintă însă o situație mult mai mixtă.
În Brazilia, un fenomen El Niño puternic aduce riscul unor condiții mai secetoase în regiunile centrale și nordice, ceea ce ar putea afecta atât soia, cât și a doua recoltă de porumb (safrinha). S&P Global estimează o producție de porumb de aproximativ 138,5 milioane de tone în 2026/27, față de 145 de milioane de tone cu un an înainte. O problemă suplimentară o reprezintă costurile ridicate ale îngrășămintelor și volumele importate de îngrășăminte azotoase, care se situează sub nivelurile din ultimii cinci ani.
Argentina se află la polul opus. Rezervele mai bune de umiditate din sol și efectul tipic al fenomenului El Niño asupra productivității susțin perspective mult mai optimiste. S&P Global estimează deja o producție de 65 de milioane de tone de porumb, cu 7 milioane de tone peste prognoza sa inițială.
China înregistrează o producție record, dar stocurile continuă să scadă
Situația din China este deosebit de interesantă.
Producția de porumb din sezonul 2026/27 este așteptată să atingă un nivel record de 306 milioane de tone, dar stocurile finale continuă să se reducă. Potrivit S&P Global, raportul dintre stocuri și consum va ajunge la aproximativ 55,7%, cel mai redus nivel din sezonul 2012/13.
Importurile sunt estimate la aproximativ 8 milioane de tone, dar ar putea rămâne chiar mai scăzute în cazul unei disponibilități interne mai bune și al unor alternative furajere competitive.
Cera-Huelva a făcut și o precizare importantă: eventualele achiziții chineze de porumb american ar putea depinde mai mult de deciziile politice decât de factorii fundamentali ai pieței.
Pentru întregul sezon, S&P Global prognozează un preț mediu al porumbului american de aproximativ 5,05 $/bușel, cu 0,65 $/bușel peste nivelul de anul trecut. Printre factorii care ar putea susține prețurile se numără dificultățile exporturilor ucrainene, prețurile mai ridicate ale energiei și o eventuală creștere a cererii din China.
La grâu, problema nu este cantitatea, ci accesul la aceasta
Acesta a fost unul dintre cele mai importante puncte ale prezentării.
Balanța de cerere și ofertă la nivel mondial pentru grâu pare relativ confortabilă, dar contractele futures de la bursa Euronext din Paris reflectă o situație complet diferită sau, cel puțin, așa s-a întâmplat până de curând.
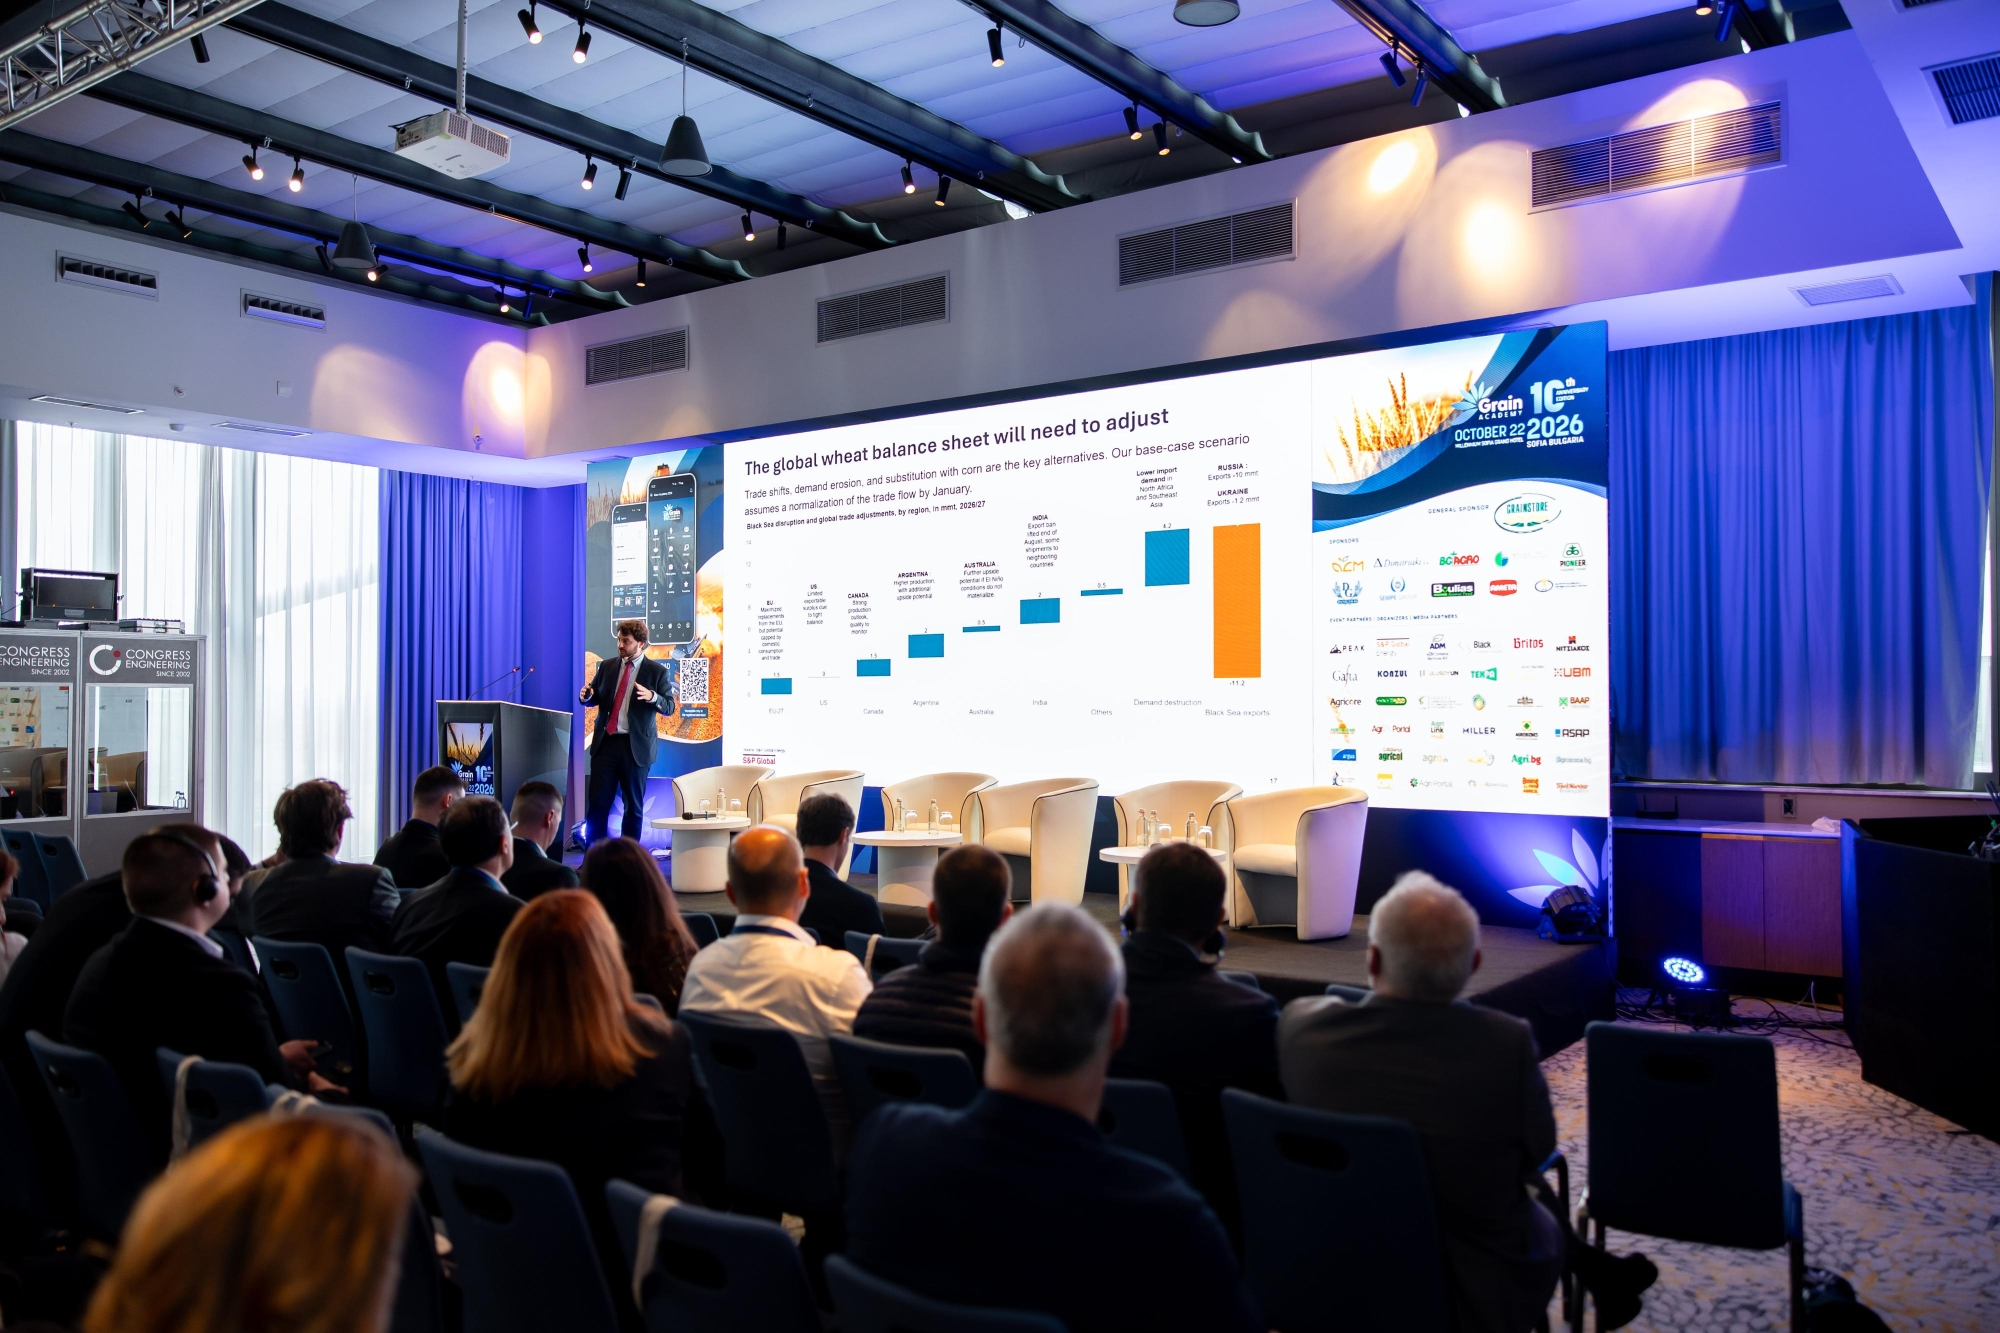
Motivul este simplu: grâul disponibil la nivel mondial și grâul care poate ajunge efectiv pe piața internațională nu reprezintă același lucru. Principala problemă este, din nou, Marea Neagră.
Potrivit S&P Global, tensiunile crescute din regiune perturbă deja exporturile atât din Rusia, cât și din Ucraina. Scenariul de bază presupune că traficul va rămâne serios afectat până la sfârșitul anului și va începe să se normalizeze treptat din ianuarie.
În acest scenariu, exporturile rusești de grâu ar ajunge la aproximativ 32,5 milioane de tone, în timp ce o redresare mai rapidă le-ar putea ridica la 42,5 milioane de tone. Dacă problemele persistă până în iunie, volumul ar putea scădea la aproximativ 27,2 milioane de tone.
Pentru Ucraina, diferența este la fel de mare: de la 12,7 milioane de tone într-un scenariu optimist până la doar 7,4 milioane de tone în cazul unei blocade prelungite.
Cine va acoperi deficitul de 11 milioane de tone?
În scenariul de bază, S&P Global estimează că perturbările ar putea elimina aproximativ 11,2 milioane de tone de grâu rusesc și ucrainean din comerțul mondial.
Uniunea Europeană ar putea adăuga aproximativ 1,5 milioane de tone la export, Canada încă 1,5 milioane de tone, Argentina circa 2 milioane de tone, iar Australia aproximativ 0,5 milioane de tone.
Dar nici măcar aceste cantități nu ar fi suficiente.
Restul balanței ar trebui echilibrat prin reducerea cererii în Africa de Nord și Asia de Sud-Est, înlocuirea grâului cu porumb și alte ajustări ale consumului.
Tocmai aici devine evidentă diferența dintre producția mondială și disponibilitatea efectivă pentru export. Grâu există, dar nu neapărat în regiunile din care piața este obișnuită să îl cumpere.
Riscurile se extind și asupra recoltei din sezonul 2027/28
Problema nu se încheie odată cu sezonul actual.
Dacă perturbările exporturilor continuă până în iunie 2027, S&P Global identifică riscuri și pentru următoarea recoltă din Rusia și Ucraina. Pentru Rusia, prognoza de bază este de 85,8 milioane de tone de grâu, dar într-un scenariu cu riscuri mai ridicate producția ar putea scădea la 78,4 milioane de tone.
În Ucraina, producția pentru 2027 este estimată la aproximativ 23,3 milioane de tone, însă deteriorarea condițiilor logistice, veniturile mai reduse ale fermierilor și întârzierile la semănat creează riscuri suplimentare de scădere.
În UE, producția din sezonul 2026/27 este estimată la aproximativ 133,1 milioane de tone, iar exporturile la 32,5 milioane de tone. Pentru sezonul următor, suprafețele cultivate cu grâu sunt așteptate să se reducă marginal, cu aproximativ 0,4%, rentabilitatea scăzută și condițiile de dezvoltare a culturilor rămânând factori esențiali.
S&P Global estimează un preț mediu de 248 €/t pentru sezonul 2026/27
Prognoza finală de preț este semnificativă.
Prețul mediu al grâului pe bursa Euronext din Paris în sezonul 2026/27 este estimat la aproximativ 248 €/t, cu 47 €/t și 24% peste nivelul sezonului trecut.
Sprijinul pentru prețuri vine în principal din problemele persistente ale comerțului prin Marea Neagră și din riscurile pentru producția din 2027/28 în Rusia, Ucraina și unele regiuni ale UE. În sens opus acționează îmbunătățirea perspectivelor de producție din Australia și Argentina și probabilitatea ca prețurile ridicate să limiteze o parte din cererea mondială.
Este important de menționat însă că aceste scenarii au fost formulate în raport cu situația geopolitică existentă la momentul prezentării. Semnalele apărute ulterior subliniază cât de rapid se poate schimba contextul și cât de ridicată rămâne volatilitatea în regiunea Mării Negre.