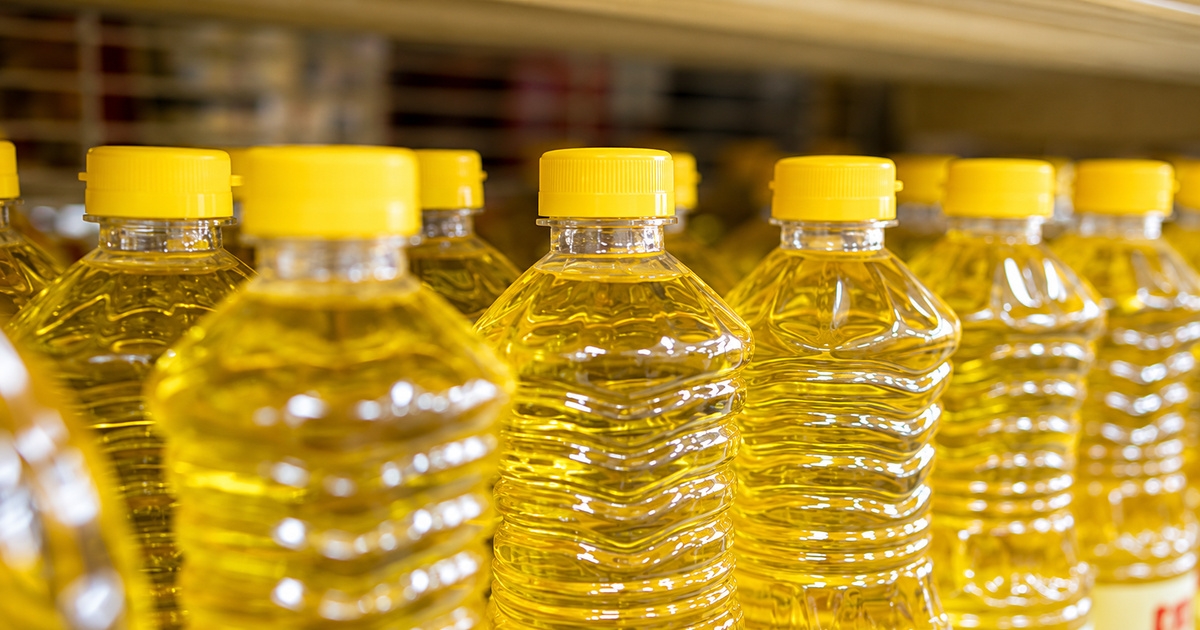
Piața oleaginoaselor și a uleiurilor vegetale a traversat încă o săptămână tensionată, iar cele mai puternice perturbări au venit din Ucraina. În urma unei serii de atacuri rusești asupra companiilor din industria alimentară, mai mulți dintre cei mai mari procesatori și-au suspendat producția. Pe 12 noiembrie, Kernel, cel mai mare producător și exportator ucrainean de ulei de floarea-soarelui, a anunțat oprirea tuturor fabricilor sale de extracție a uleiului și suspendarea achizițiilor de semințe de floarea-soarelui. Compania dispune de o capacitate totală anuală de procesare de 3,5 milioane de tone, iar atacurile au avariat clădiri de producție, echipamente și rezervoare de depozitare.
Și alte companii importante și-au suspendat activitatea, printre care Delta Wilmar, Potoky și Korolivskyi Smak. Astfel, o parte semnificativă a industriei ucrainene de procesare a oleaginoaselor a fost temporar scoasă din regimul normal de funcționare. Depozitele se umplu, transportul intern este puternic afectat, iar rutele alternative nu reușesc să compenseze întreruperile navigației în Marea Neagră. Potrivit Oil World, dacă problemele persistă până în decembrie, exporturile cumulate de ulei de floarea-soarelui din Rusia și Ucraina în perioada septembrie–decembrie ar putea coborî la cel mai redus nivel din ultimii 11 ani.
Reacția pieței europene a fost rapidă. Pe 16 noiembrie, cotațiile uleiului de floarea-soarelui Six Ports au depășit 1 500 $/t, după o creștere de aproximativ 85 $/t în numai trei zile, potrivit indicațiilor din piață. Prețurile mai ridicate au stimulat interesul pentru alternative precum uleiul de soia și cel de palmier. Rapița și uleiul de rapiță au beneficiat, de asemenea, de sprijin din cauza incertitudinilor privind livrările ucrainene către UE.
Tensiuni suplimentare au fost generate de lipsa progreselor în negocierile dintre Rusia și Ucraina de la Abu Dhabi, încheiate fără un acord de pace. Declarațiile ulterioare ale lui Vladimir Putin nu au oferit motive pentru a anticipa un compromis rapid. Aceasta înseamnă că riscurile pentru exporturile prin Marea Neagră vor rămâne probabil ridicate, iar reluarea activității normale de procesare și comercializare ar putea întârzia.
Însă, în timp ce situația din Marea Neagră menține prețurile ridicate la uleiul de floarea-soarelui și cel de rapiță, fundamentele celorlalte piețe de uleiuri vegetale sunt considerabil diferite. Stocurile acumulate, noile recolte, biocombustibilii și problemele logistice determină evoluții divergente ale prețurilor.
La uleiul de rapiță, piața europeană rămâne caracterizată de o ofertă limitată pentru livrările apropiate. Nivelurile neobișnuit de scăzute ale apei pe Rin restricționează transportul cu barjele și majorează costurile logistice, în timp ce procesarea în UE și Marea Britanie rămâne sub media ultimilor cinci ani. În America de Nord, volumele record de procesare, stimulate de industria biocombustibililor, limitează cantitățile de materie primă disponibile pentru export. Potrivit Oil World, aproximativ 65% din producția totală de canola din Canada și SUA ar urma să fie procesată pe piețele interne. Și mai interesante sunt perspectivele pentru sezonul următor. Argus prognozează o reducere cu 8% a suprafețelor cultivate cu rapiță în UE, producția putând coborî la 18,8 milioane de tone. Aceasta creează un risc suplimentar pentru oferta europeană în sezonul 2027/28, în pofida recoltelor mari de canola așteptate în Canada și Australia.
La uleiul de floarea-soarelui, contradicția este și mai pronunțată. Producția mondială de floarea-soarelui se conturează la un nivel record, LIPSA estimând recolta Rusiei la peste 20,5 milioane de tone, pe cea a Ucrainei la aproximativ 13,5 milioane de tone, în timp ce producția Argentinei ar putea ajunge la 7 milioane de tone, în condiții meteorologice favorabile. Materie primă există, însă o mare parte din aceasta nu ajunge suficient de repede pe piața internațională sub formă de ulei. Din acest motiv, prețurile pentru livrările apropiate rămân ridicate, în timp ce cele pentru termene mai îndepărtate reflectă deja așteptările privind o ofertă mai mare, inclusiv ofertele ieftine din Argentina.
La uleiul de palmier, situația este aproape opusă. La începutul lunii noiembrie, prețurile au scăzut cu aproximativ 9%, atingând cele mai reduse niveluri din martie. Motivul îl reprezintă stocurile record din Malaezia, de 3,62 milioane de tone în octombrie, combinate cu producția și exporturile din Indonezia, care au depășit așteptările. Deocamdată, nici măcar cererea internațională solidă nu reușește să absoarbă cantitățile disponibile. Perspectivele pe termen mai lung sunt însă diferite. Intensificarea fenomenului El Niño ar putea reduce randamentele cu 10–14%, deși efectele apar, de regulă, cu o întârziere de câteva luni.
Uleiul de soia rămâne prins între două forțe opuse. Pe de o parte, prețurile mai reduse ale petrolului și recoltele mondiale mari de soia limitează potențialul de scumpire. Brazilia se pregătește pentru o producție record de aproximativ 185 de milioane de tone, iar până în noiembrie au fost însămânțate aproximativ 75% din suprafețele planificate. Pe de altă parte, industria americană a biocombustibililor continuă să își majoreze consumul de ulei de soia, iar USDA a redus prognoza privind stocurile finale mondiale ale acestuia cu 4,7%, până la 6,53 milioane de tone. În Europa, situația este și mai complexă. Unii analiști estimează o scădere a producției de soia în 2026/27 de până la 20%, în timp ce recolta Ucrainei este așteptată să fie cu 10–15% mai mică. Aceasta accentuează dependența procesatorilor europeni de importuri, tocmai într-un moment în care noile cerințe ale regulamentului EUDR creează incertitudini suplimentare pentru comerț.
Perspective
Pe termen scurt, Marea Neagră rămâne cea mai importantă sursă de risc pentru piața europeană, în special pentru uleiul de floarea-soarelui și cel de rapiță. Prețurile ridicate nu înseamnă însă că există un deficit global de materii prime. Recoltele de floarea-soarelui se conturează la niveluri record, stocurile de ulei de palmier rămân ridicate, iar America de Sud se pregătește pentru producții mari de soia.
Tocmai diferența dintre disponibilitatea materiei prime și capacitatea de a o procesa și livra la timp va determina direcția prețurilor. Dacă problemele din Marea Neagră persistă, primele ridicate la uleiul de floarea-soarelui s-ar putea menține. În cazul normalizării livrărilor însă, oferta acumulată va crea premisele unei corecții semnificative a prețurilor.







 Copyright © 2026. All market data is provided by Barchart Solutions.
Futures: at least 10 minute delayed. Information is provided 'as is' and solely for informational purposes, not for trading purposes or advice. To see all exchange delays and terms of use, please see disclaimer.
