Piața grâului durum traversează un paradox: producția mondială este mare și stocurile cresc, dar grâul de calitate superioară rămâne limitat. În plus, producția europeană se mută treptat spre est. Rossella Polito, analist la Black Silo Commodity Consulting / Fryer's Reports, a analizat în primul panel al Grain Academy 2026 de la Sofia distribuția geografică a producției, calitatea recoltei, prețurile și oportunitățile pentru exportatorii din Europa Centrală și de Est.
Producătorii tradiționali cultivă tot mai puțin
Suprafața cultivată cu grâu durum în UE este cu 16% (558 000 ha) sub cea din 2017/18. Aproape toată scăderea provine din Italia, Franța, Spania și Portugalia. În schimb, 9 din cele 13 țări monitorizate din Europa Centrală și de Est și-au extins suprafețele, iar producția urmează aceeași direcție.
Italia rămâne lider, cu 3,9 milioane de tone, dar cu 11% sub nivelul din 2017. Franța produce cu 38% mai puțin, Spania cu 41%, în timp ce Grecia produce cu 53% mai mult, iar opt producători în creștere și-au majorat recoltele cu 146%.
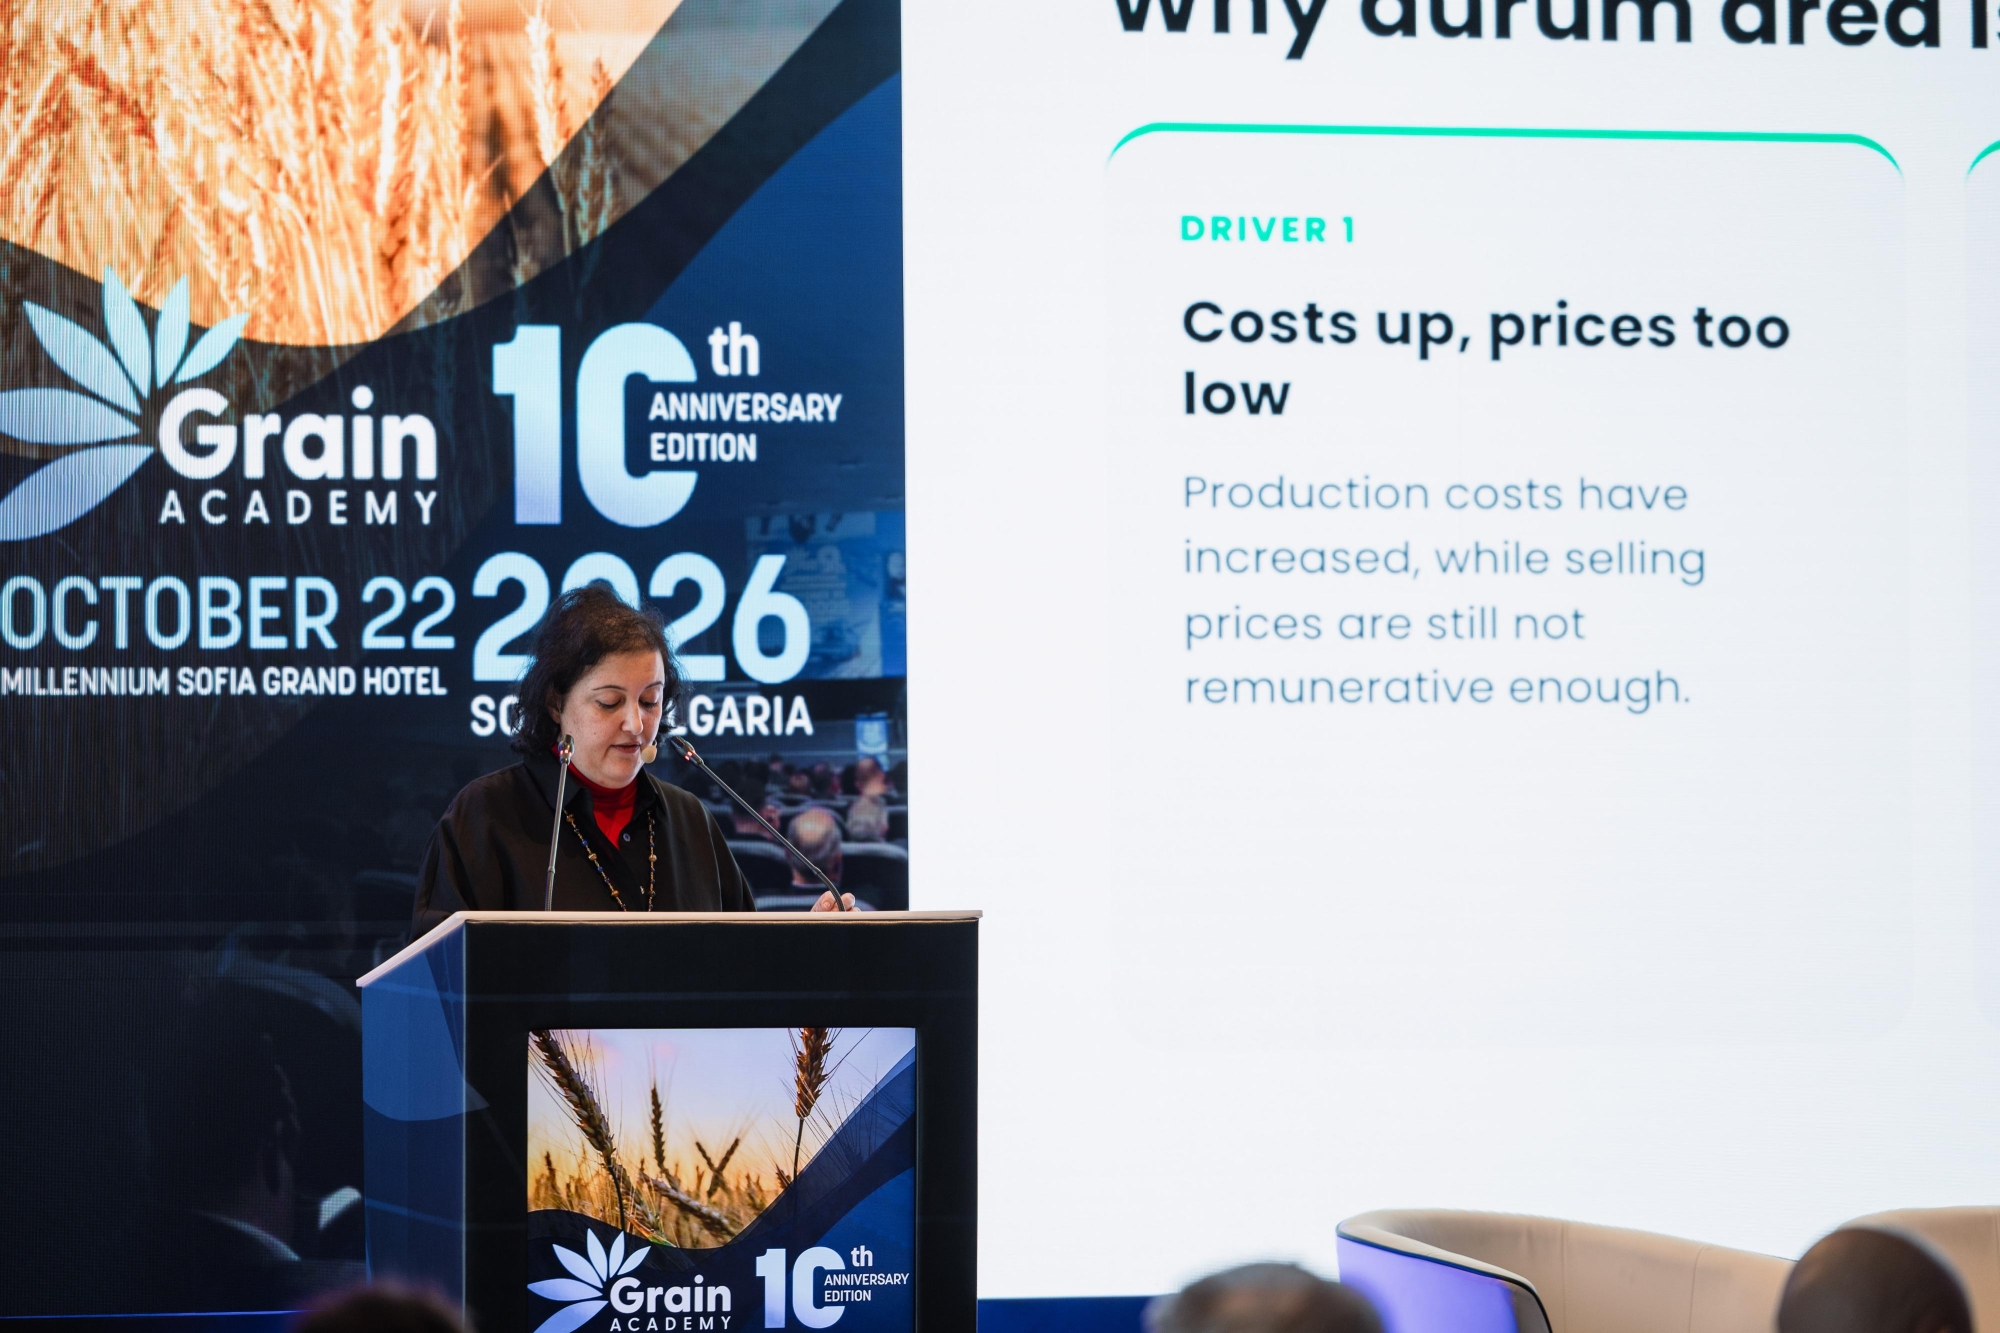
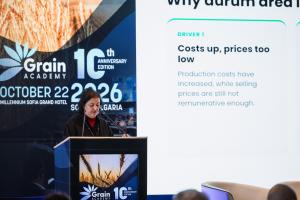
Cauzele sunt economice: costuri mari, rentabilitate insuficientă, plăți PAC reduse și culturi alternative mai profitabile. Importurile Italiei au ajuns la 3,04 milioane de tone în 2025/26, inclusiv 1,28 milioane de tone din UE, față de 0,82 milioane în 2021/22.
Grâu există, dar calitatea lipsește
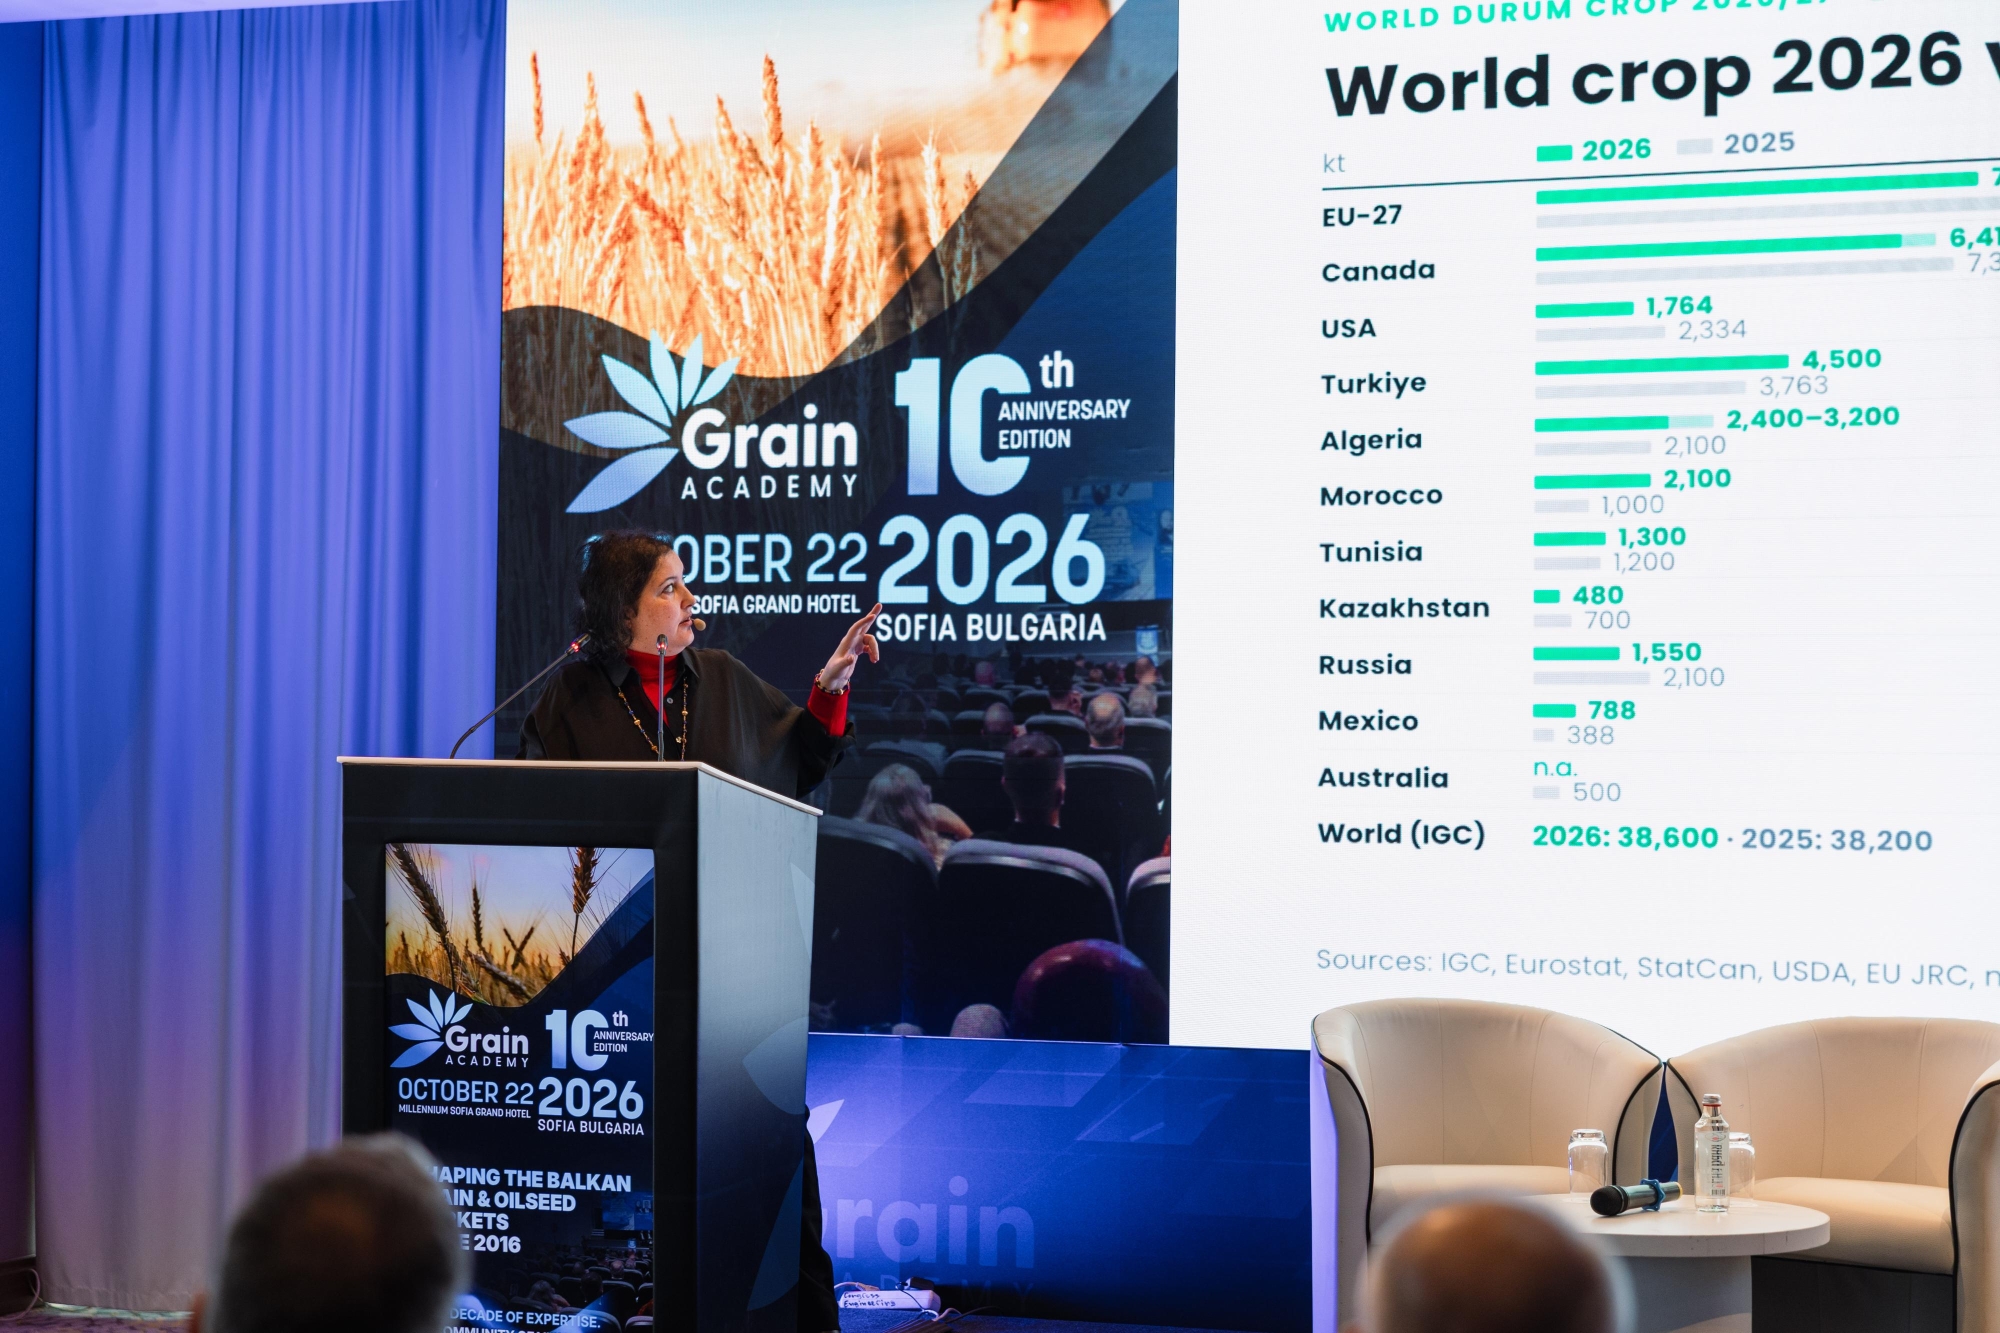
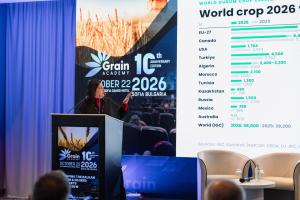
Recolta mondială din 2026/27 este estimată la 38,6 milioane de tone, ușor peste nivelul de anul trecut. UE produce cu 11% mai puțin, Canada înregistrează o scădere ușoară, iar SUA pierd aproape un sfert din recoltă. Turcia produce 4,5 milioane de tone, Algeria 3-3,2 milioane, iar Marocul 2,2 milioane, după revenirea de după secetă.
Producția mondială depășește consumul pentru al treilea an consecutiv, iar stocurile finale urcă spre 10 milioane de tone, maximul din 2018/19. Dar nu toate volumele îndeplinesc cerințele procesatorilor.
Grecia are o calitate slabă după ploile din perioada campaniei de recoltare; Spania, un conținut redus de proteină din cauza ploilor și fertilizării limitate. În Turcia, productivitățile sunt mari, dar doar 5% din recoltă depășește 13,5% proteină. Italia are o calitate bună, însă o medie de circa 12,5% proteină. Franța și Kazahstanul oferă o calitate foarte bună, dar volume mai mici.
Canada: problema este calitatea, nu cantitatea
Canada, furnizor major de durum superior, estimează 6,4-7 milioane de tone. Ploile din septembrie au întârziat recoltarea în Saskatchewan și au ridicat semne de întrebare privind calitatea.
Durumul canadian FOB St. Lawrence a urcat la circa 335 $/t la începutul lui octombrie, cu 45 $/t peste nivelul de la sfârșitul lui august. La Foggia, în Italia, durumul cu proteină ridicată a ajuns la 338 €/t, cu 25 €/t mai mult. Cu câteva luni înainte, durumul canadian se tranzacționa chiar sub grâul furajer și cel de primăvară; în octombrie, calitatea superioară a recâștigat prima de preț.
Marea Neagră deschide oportunități pentru alte origini
Durumul din Rusia și Kazahstan întâmpină restricții severe prin porturile rusești de la Marea Neagră și Marea Azov, iar terminalele baltice sunt ocupate. Marocul, Algeria și Tunisia cer o calitate minimă la licitații și nu pot înlocui durumul superior cu loturi inferioare.
Apar oportunități pentru Canada, SUA și Europa Centrală și de Est: Italia importă mai mult, Africa de Nord caută calitate, iar o parte dintre concurenții tradiționali au blocaje logistice. Bulgaria, menționată separat de Polito, are un consum intern foarte mic de durum și poate exporta aproape întreaga recoltă, dacă respectă cerințele de calitate ale cumpărătorilor. Producția sa din 2026/27 este estimată la 240 000 de tone, +36% anual.
Dar vor mai cultiva fermierii grâu durum?
În pofida scumpirilor recente, prețurile din multe regiuni nu acoperă suficient costurile. Nemulțumirea fermierilor din Italia și vestul Europei pune sub semnul întrebării suprafețele viitoare.
Paradoxul sezonului 2026/27: grâu durum există, dar calitatea superioară este rară și adesea greu accesibilă. Prețurile sunt susținute de calitate, transportul scump, riscurile din Marea Neagră și posibila reducere a suprafețelor în 2027. În sens opus acționează stocurile mari, cererea mai slabă din unele țări nord-africane și din Turcia, precum și posibila revenire a Turciei ca exportator, dacă devine competitivă la preț.