Repere de pe piața globală
Prețurile grâului încep să crească din nou, susținute de îngrijorarea sporită față de exporturile de la Marea Neagră (în urma atacurilor reciproce cu drone între Rusia și Ucraina) și de dovezi suplimentare de redresare a cererii, precum și de o ușurare mai generală față de re-impunerea de către Argentina a taxelor la exportul de cereale.
Argentina a fost un factor cheie al volatilității în întregul complex cerealier în ultima săptămână, schimbările politicilor sale influențând fluxurile comerciale pe termen scurt. Taxele de export pentru transporturile agricole au fost ridicate temporar la începutul acestei săptămâni, ceea ce a încurajat un nou interes de cumpărare din partea chinezilor și a presat contractele futures la burse. Cu toate acestea, taxele au fost reinstituite rapid după ce guvernul argentinian a obținut o finanțare de 7 miliarde dolari, oferind un sprijin reînnoit prețurilor grâului mai târziu în cursul săptămânii.
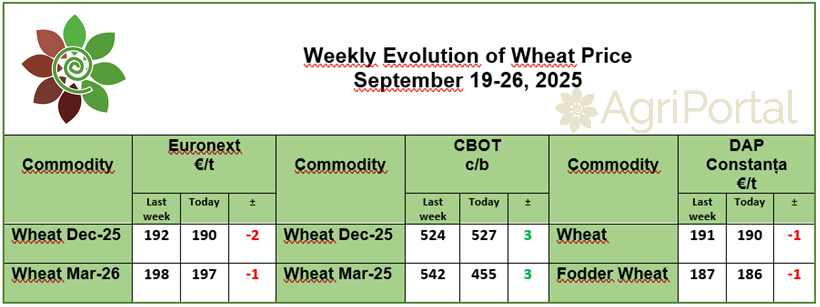
În acest context, prețul grâului MATIF a avut ușor regres săptămânal, de 1-2 euro/tonă, în timp ce contractele futures pe grâul CBOT au fost în stabilizare. Totuși, sunt previziuni optimiste privind o relansare a cererii în perioada următoare, mai ales din unele regiuni din Asia și Africa, cu importuri crescute făcute de Turcia (9 milioane tone), China, Coreea de Sud și Filipine. Dimensiunea recoltei globale este preconizată să crească cu 2% față de anul precedent, dar, pe de altă parte, consumul este preconizat să crească și el cu 2% pentru a compensa o parte din volumul suplimentar recoltat în emisfera nordică și anticiparea unor culturi mai mari în emisfera sudică.
Comisia Europeană a majorat previziunile privind producția de grâu în Uniunea Europeană în sezonul 2025/26 la 132,6 milioane tone, față de 128,1 milioane luna trecută, un maxim al ultimilor 10 ani și cu aproape 19% peste recolta afectată de ploi din sezonul trecut. În proiecțiile sale comerciale, CE a majorat perspectivele pentru exporturile de grâu moale ale UE la 31 milioane tone, de la 29,8 milioane luna trecută, dar revizuirea ascendentă a producției a determinat CE să majoreze și previziunile privind stocurile de grâu moale de sfârșit de sezon, la 10,8 milioane tone, de la 7,6 milioane anterior.
Argentina și Australia sunt următoarele două regiuni importante care vor apărea pe radarul pieței grâului în lunile următoare, pe măsură ce emisfera nordică intră în iarnă. Culturile arată grozav, iar în aceste regiuni se așteaptă o producție cu aproximativ 1,5-2 milioane tone mai mult în sezonul precedent.
Precipitațiile abundente căzute săptămâna trecută în Argentina au îmbunătățit condițiile pentru recolta de grâu din sezonul 2025/26. Această disponibilitate a umidității este deosebit de favorabilă, în special în centrul și nordul zonei agricole, unde așteptările privind randamentul continuă să crească peste medii. Argentina, un important exportator mondial de grâu, a semănat 6,7 milioane hectare, în creștere față de 6,3 milioane hectare anul trecut (când a produs 18,6 milioane tone).
Australia are prognozată o recoltă mare de grâu în acest sezon, ce va adăuga la abundența ofertei globale care a dus contractele futures de referință din Chicago la minimele ultimilor cinci ani. Un sondaj a emis o prognoză medie conform căreia țara va produce 35,3 milioane tone de grâu, depășind producția din sezonul trecut, de 34,1 milioane tone, și media pe cinci ani, de 33,8 milioane de tone, deși rămâne sub recordul de 40,5 milioane tone din sezonul 2022/23.
Regiunea Mării Negre
Grâul rusesc 12,5% continuă aprecierea începută săptămâna precedentă, la 233-235 USD/FOB pentru încărcare octombrie-noiembrie, cu tranzacții cu Egiptul la 250-252 USD/t CIF și către Turcia la 247 USD/t CIF. Grâul ucrainean 11,5% este oferit la 230-231 USD/t, cu oferte pentru Egipt la 248-252 USD/t CIF pentru octombrie. Pentru grâul furajer ucrainean, ofertele se situează în intervalul 220-221 USD/t FOB pentru încărcarea în septembrie-octombrie. Grâul românesc 12,5% este oferit la 239-240 USD/t FOB Constanța, cu specificații standard pentru încărcarea în noiembrie.
După prognoze pesimiste făcute la începutul sezonului pentru producția de grâu a Rusiei, în prezent pe piață continuă să apară și altele mult mai optimiste. Cea mai recentă, a consultanței IKAR, estimează producția de grâu din Federația Rusă în 2025 la 87,5 milioane tone, cu o creștere de 0,6% față de o prognoză anterioară, și una dintre cele mai mari recolte de grâu înregistrate vreodată de Rusia. IKAR și-a majorat și estimările privind exporturile de grâu rusesc în sezonul 2025/26, cu 0,1 milioane tone, până la 44,1 milioane tone.
Dar Rusia, cel mai mare exportator de grâu din lume, intenționează aproape să dubleze veniturile bugetului de stat din taxele de export pentru cereale, inclusiv grâu, în 2026. Conform unei note la proiectul de buget pentru 2026, veniturile din taxa pe cereale vor crește la 135,5 miliarde ruble (1,6 miliarde de dolari) în 2026, de la 76,4 miliarde în acest an – un mare motiv de îngrijorare pentru fermierii ruși, deoarece taxele fac cultivarea și exportul de grâu mai puțin profitabile și constituie motivul pentru o încetinire cu 20% a exporturilor de grâu rusesc.
Perspective
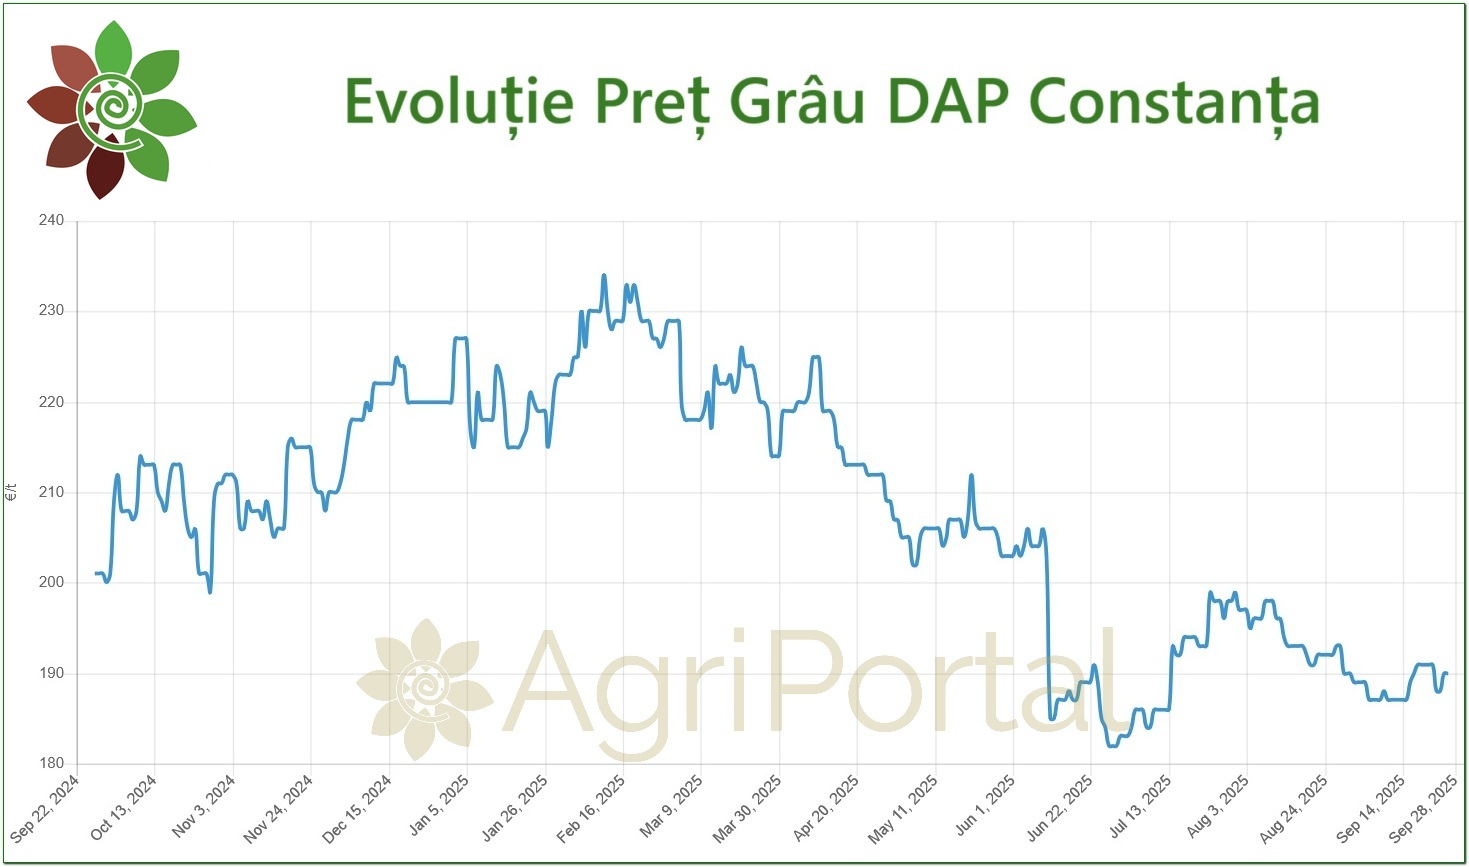
Pe termen scurt, piața grâului rămâne sensibilă la factorii de ofertă din Bazinul Mării Negre (politici de export și taxe), condițiile meteo în principalele regiuni producătoare din emisfera sudică şi fluxurile fizice de export. Grâul MATIF va continua să fie afectat de concurența dintre grâul din vestul UE cu originile de la Marea Neagră în tip ce grâul românesc poate avea o șansă de creștere - dacă taxele rusești devin efective iar exporturile ucrainene rămân sub potențial, lucru posibil deoarece creșterea costurilor logistice (combustibil, asigurări) agravează această tendință.