Repere de pe piețele globale
În ciuda condițiilor ușor deteriorate pentru soia în SUA, se așteaptă ca țara să obțină o recoltă mare. Între timp, războiul comercial cu tarife a descurajat importurile chinezești de soia americană, iar China s-a orientat către origine sud-americană, în special Brazilia. Conform ultimului raport USDA, publicat pe 1 septembrie, 65% din soia este evaluată ca fiind în stare bună până la excelentă – în scădere de la 69% cu o săptămână în urmă și la același nivel ca anul trecut.
În Canada, prognoza pentru recolta de canola a fost majorată la 19,5 milioane tone, puțin peste cele 19,4 milioane tone raportate în 2024. În ciuda suprafețelor mai mici semănate, producția se așteaptă să depășească cererea, ceea ce va pune presiune pe prețuri și va crește stocurile. Datorită conflictului comercial continuu între China și Canada, cererea chineză lipsește practic. Ca rezultat, s-ar putea să fie nevoie de un spread de preț mai larg între canola canadiană și rapița europeană pentru a valorifica oferta din Canada.
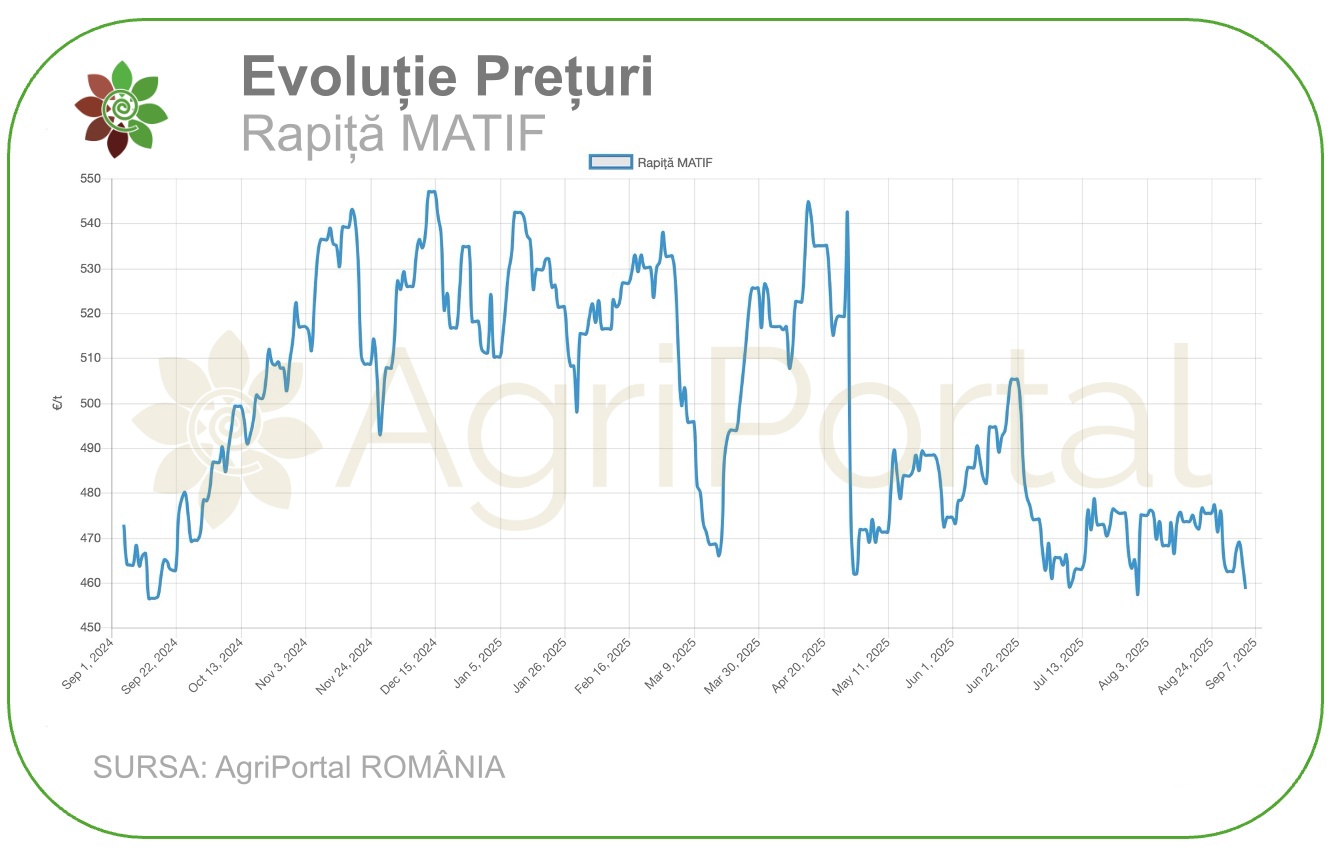
Între timp, Expana (StrategieGrains) a majorat din nou prognoza pentru recolta de rapiță în Uniunea Europeană în acest sezon, dar a redus drastic cea pentru floarea-soarelui din cauza condițiilor nefavorabile în Europa de Sud-Est. Prognoza producției de rapiță în UE pentru 2025/26 a fost ridicată la 20 milioane tone față de 19,6 milioane tone luna trecută. Corecția reflectă perspective mai bune în Franța, Polonia, România și Ungaria. Noua evaluare este cu 19% mai mare decât producția de anul trecut, care a fost redusă din cauza precipitațiilor excesive.
În contrast, Expana a redus cu 1,1 milioane tone, sau aproape 12%, prognoza pentru recolta de floarea-soarelui la 8,3 milioane tone din cauza pierderilor în Bulgaria și România. Aceasta este deja sub nivelul din sezonul trecut (8,7 milioane tone), care a fost, de asemenea, slab din cauza secetei și valurilor de căldură din regiune.
În Rusia, recoltarea de floarea-soarelui a început cu rezultate nesatisfăcătoare. Până la 2 septembrie au fost recoltate 601.600 ha, adică 4,9% din totalul celor 12,22 milioane ha semănate. Pentru comparație, la aceeași perioadă în 2024 au fost recoltate 479.100 ha. Producția se ridică la 550.500 tone, comparativ cu 814.700 tone anul anterior, un declin de 32,4%. Randamentele medii au crescut la 91 kg/dka față de 83 kg/dka pe 25 august, dar rămân mult sub 170 kg/dka în 2024. Conform Rosstat, randamentul mediu național atunci a fost de 176 kg/dka.
În Ucraina, primele terenuri au fost de asemenea recoltate, iar mai multe informații sunt așteptate săptămâna viitoare. Între timp, în august 2025, țara a exportat doar 150.115 tone de ulei de floarea-soarelui – o scădere puternică de 67,6% față de iulie (463.964 tone). Acesta este cel mai scăzut volum lunar din martie 2022, când porturile din Marea Neagră au fost blocate la începutul războiului. Pentru întregul sezon 2024/25 (septembrie–august), exportul a fost de 4,7 milioane tone, în scădere cu 24,2% față de 6,2 milioane tone în anul marketingului anterior — cel mai slab rezultat din 2021/22 încoace.
În Malaezia, producția de ulei de palmier în august este așteptată să crească cu 2–5% față de iulie, marcând a doua creștere lunară consecutivă în timpul sezonului de vârf. Se estimează că exporturile vor crește cu 10–12%, iar stocurile lunare finale vor continua să crească pentru a șasea lună consecutiv. Acestea sunt estimate la 2,33 milioane tone – o creștere de 10% față de luna precedentă și cel mai ridicat nivel din ultimele 21 de luni.
Prețurile uleiului de palmier și-au menținut tendința ascendentă datorită cererii puternice din India, China și alte țări, precum și a zvonurilor privind introducerea B50 (adăugare obligatorie de 50% ulei de palmier în motorină) în Indonezia în 2026. Discountul față de soia și alte uleiuri s-a redus. Cu toate acestea, având în vedere producția abundentă și perspectivele stabile de export până la sfârșitul anului, uleiul de palmier probabil va rămâne cu un preț mai scăzut decât uleiurile alternative.
Perspective
Prețurile pentru semințele de floarea-soarelui sunt sub presiune din cauza recoltei slabe din Rusia și Europa de Sud-Est, iar exporturile reduse din Ucraina mențin cererea ridicată pe piețele externe, dar nu suficient pentru a susține prețurile. Soia și canola din America de Nord rămân depreciate din cauza cererii scăzute din China, iar pentru canola canadiană s-ar putea impune un spread mai mare față de rapița europeană pentru a valorifica oferta. Uleiul de palmier continuă să crească ușor, susținut de cererea din India, China și alte piețe asiatice, dar rămâne mai ieftin decât alternativele datorită producției abundente și stocurilor mari.