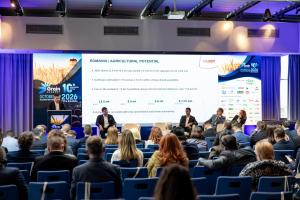
Ediția aniversară cu numărul zece a Grain Academy, organizată la Sofia, a început cu o privire asupra piețelor globale. Primul panel al conferinței a reunit analiști de renume mondial ai piețelor de cereale, iar prezentările au fost deschise de Dave Whitcomb, CFA, director de cercetare la Peak Trading Research.
Whitcomb are o experiență îndelungată într-un domeniu care înglobează comerțul fizic, piețele financiare și macroeconomia. Înainte de a fonda Peak Trading Research în 2018, a condus activitatea de tranzacționare a materiilor prime agricole la Koch Supply & Trading, iar anterior a petrecut peste un deceniu la Cargill, în calitate de trader valutar, analist macroeconomic și manager de portofoliu. În prezent, Peak Trading Research se concentrează pe analiza cantitativă a piețelor de mărfuri și pe comportamentul capitalului investițional.
De aici a pornit și teza principală a prezentării sale: prețul cerealelor nu este determinat exclusiv de cantitățile de grâu, porumb sau soia disponibile pe piață.
 „Aurul negru” pune totul în mișcare
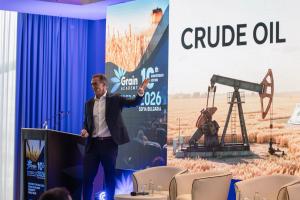
Whitcomb a început cu o piață care, la prima vedere, se află în afara agriculturii, dar care are o influență enormă asupra acesteia: petrolul.
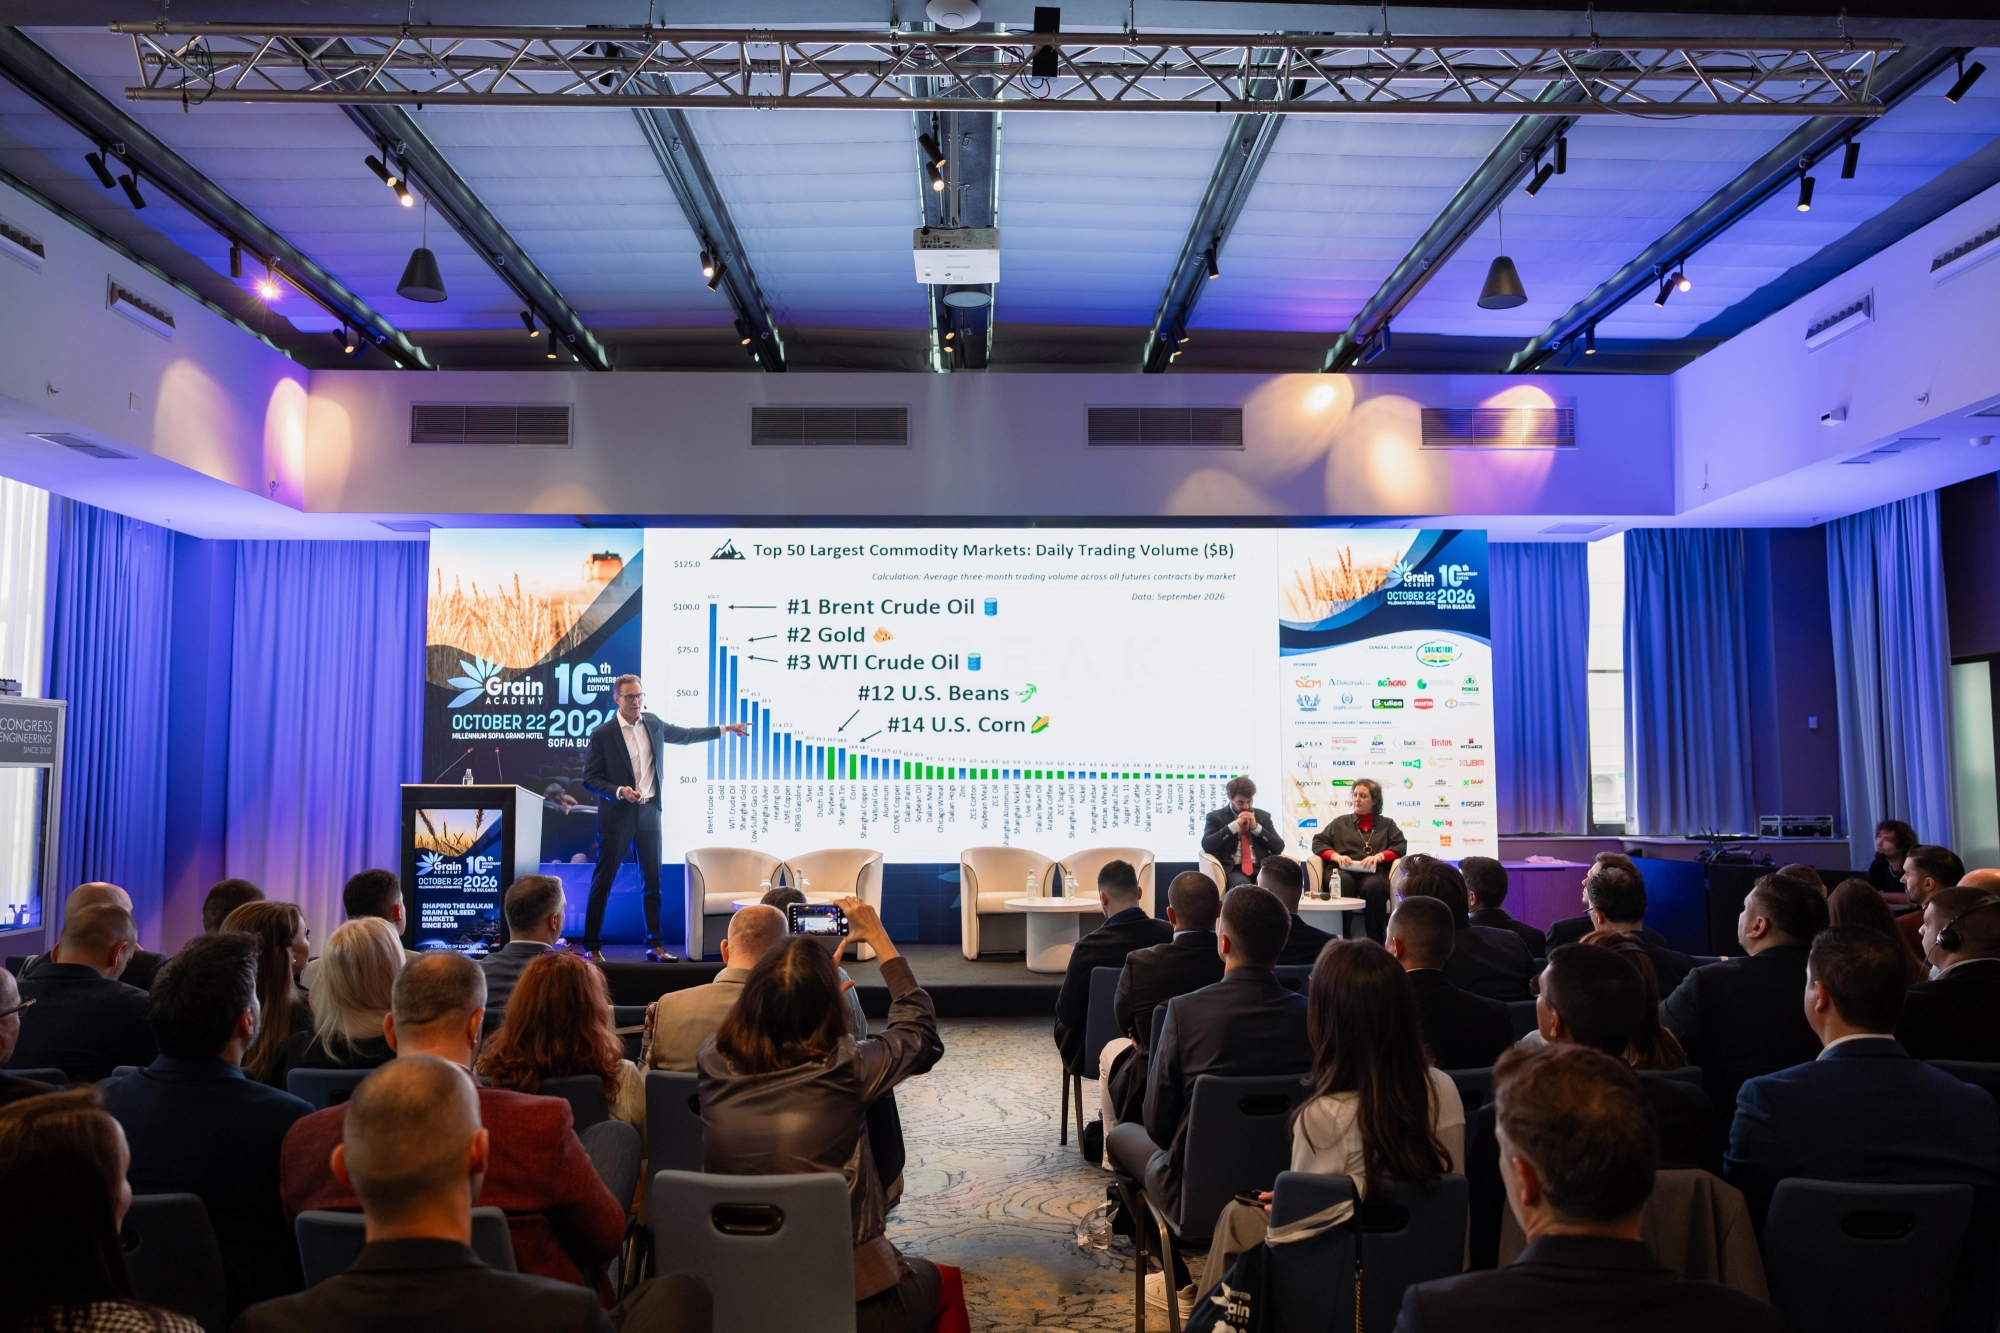
Potrivit datelor prezentate, petrolul Brent este cea mai mare piață de contracte futures pe mărfuri din lume după volumul zilnic de tranzacționare, urmată de aur și de petrolul WTI, tranzacționat la New York. Soia de la Chicago ocupă abia locul 12, porumbul locul 14, iar grâul de la bursa Euronext din Paris se situează tocmai pe locul 54.
Acest lucru ajută la explicarea modului în care mișcările de pe marile piețe macroeconomice se pot transmite către piețele agricole, mult mai mici.
În 2026, prețul petrolului brut a urcat de la aproximativ 60 $/baril la sfârșitul anului 2025 la peste 110 $/baril în octombrie. Whitcomb a folosit metafora „Crude Oil School Bus”: atunci când petrolul pornește puternic într-o anumită direcție, o mare parte dintre materiile prime se pot urca în același „autobuz”.
Dolarul trage în direcția opusă
Cealaltă mare forță macroeconomică este dolarul american.
Whitcomb a prezentat un exemplu foarte clar din două luni consecutive. În august, dolarul s-a depreciat cu 1,5%, iar prețurile materiilor prime au crescut cu 12,4%. În septembrie, mișcarea s-a inversat: dolarul s-a apreciat cu 2%, în timp ce materiile prime au pierdut 6,1%.
Acest lucru nu înseamnă că fiecare mișcare a dolarului provoacă automat o mișcare inversă a prețurilor cerealelor. Însă, potrivit analizei Peak Trading Research, combinația dintre evoluția petrolului și cea a dolarului reprezintă unul dintre principalii indicatori de urmărit pe piețele de mărfuri în ultimul trimestru al anului.
Factorii fundamentali reprezintă acum doar o parte a ecuației
Cea mai importantă parte a prezentării a fost însă dedicată fluxurilor de capital.
Whitcomb a împărțit participanții de pe piețele agricole în trei mari categorii: fonduri speculative, investitori în indici și comercianți. În cazul fondurilor speculative, situația s-a schimbat semnificativ. Potrivit estimărilor prezentate, aproximativ 70% din capital este deja gestionat prin strategii sistematice, în timp ce strategiile fundamentale și cele macroeconomice reprezintă fiecare aproximativ 15%.
Aceasta înseamnă că o mare parte a tranzacțiilor este determinată de modele, tendințe și semnale de preț, nu doar de estimările privind recoltele, stocurile sau exporturile.
Whitcomb a sintetizat acest lucru printr-o formulă simplă:
Preț = cerere și ofertă × fluxuri de capital.
Datele prezentate susțin această teză. Corelația dintre cumpărările și vânzările săptămânale ale capitalului administrat și mișcările prețurilor ajunge la 0,95 pentru porumb, 0,92 pentru grâul de la Chicago, 0,97 pentru grâul de la Kansas și 0,94 pentru soia.
Unul dintre cele mai sugestive exemple a fost porumbul. În perioada de la începutul lunii septembrie până la jumătatea lunii octombrie, fondurile au vândut aproximativ 200 000 de contracte, în timp ce prețul a pierdut 64 de cenți, respectiv 11,6%.
De la „ieftin și supravândut” la poziționare puternic bullish
Aici apare și una dintre diferențele importante dintre 2025 și 2026.
Cu un an înainte, porumbul, grâul, soia și complexul agricol în ansamblu se aflau în zona pe care Peak o definește drept „ieftină și supravândută”. În 2026, o mare parte dintre piețe au trecut deja în cealaltă parte a spectrului, cu prețuri relative mai ridicate și o poziționare semnificativ mai bullish a fondurilor.
Potrivit celor mai recente date din prezentarea lui Dave Whitcomb, fondurile dețin aproximativ 220 000 de contracte net long pe soia americană, 155 000 pe grâul de la bursa Euronext din Paris și 9 000 pe porumbul de la aceeași bursă.
Această poziționare poate continua să susțină piața, dar creează și riscuri.
După cum a formulat Peak: „Bulls need feeding”, adică piața bullish are nevoie de noi catalizatori pentru a atrage capital speculativ suplimentar.
Prezentarea a inclus și un scenariu ipotetic privind efectele unei ieșiri semnificative a fondurilor din aceste poziții. Modelul indică o potențială presiune asupra prețurilor de aproximativ 12,8% pentru soia americană, 9% pentru grâul de la Paris și 12,6% pentru porumbul de la Paris. Aceasta nu este o prognoză de preț, ci o ilustrare a influenței puternice pe care fluxurile de capital o pot exercita asupra pieței prin închiderea pozițiilor deja acumulate.
Și ce urmează pentru grâu?
La finalul prezentării, Whitcomb a atras atenția și asupra evoluției istorice a prețurilor în diferite luni ale anului.
Datele din ultimii 15 ani arată că, în general, complexul agricol găsește sprijin în trimestrul al patrulea. În cazul grâului, însă, situația este diferită. Din punct de vedere istoric, prețul grâului de la bursa Euronext din Paris a avut mai frecvent tendința de a scădea de la sfârșitul lunii octombrie până la sfârșitul anului.
Peak a prezentat și o strategie istorică potrivit căreia deschiderea unei poziții short pe grâul de la Paris în jurul datei de 23 octombrie ar fi fost profitabilă în 91% dintre anii analizați, cu o scădere medie a prețului de 6,73 €/t. Și aceasta este o statistică istorică, nu o garanție că evoluția se va repeta.
Poate că tocmai aici se află cel mai important mesaj al prezentării susținute de Dave Whitcomb la Sofia.
Factorii fundamentali nu au dispărut. Recoltele, stocurile, cererea și fluxurile comerciale continuă să reprezinte baza pieței. Dar asupra acestei baze acționează astăzi fluxuri financiare uriașe, fonduri sistematice, valute, petrol și tranzacționare algoritmică.
Pentru participanții din sectorul nostru, acest lucru înseamnă un singur lucru: nu mai este suficient să știi doar cât de multe cereale există. Devine tot mai important să știi și unde se află banii.