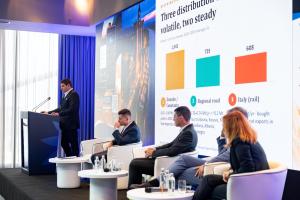
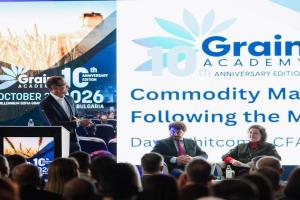
Serbia este rareori prima țară la care ne gândim atunci când vorbim despre marii exportatori de cereale din Europa. Însă tocmai capacitatea sa de a livra acolo unde apar deficite în Europa Centrală și de Est o transformă într-un jucător important în comerțul regional. Aceasta a fost ideea centrală a prezentării susținute de Marko Slijepčević în cadrul Grain Academy 2026 de la Sofia.
În perioada 2016-2025, Serbia a exportat în medie aproximativ 3,2 milioane de tone de cereale anual, atingând un maxim de 4,5 milioane de tone în 2020. La acestea se adaugă aproximativ 300 000 de tone de oleaginoase.
Trei rute de export în locul dependenței de una singură
Principalul avantaj al pieței sârbești este accesul la trei rute majore de export.
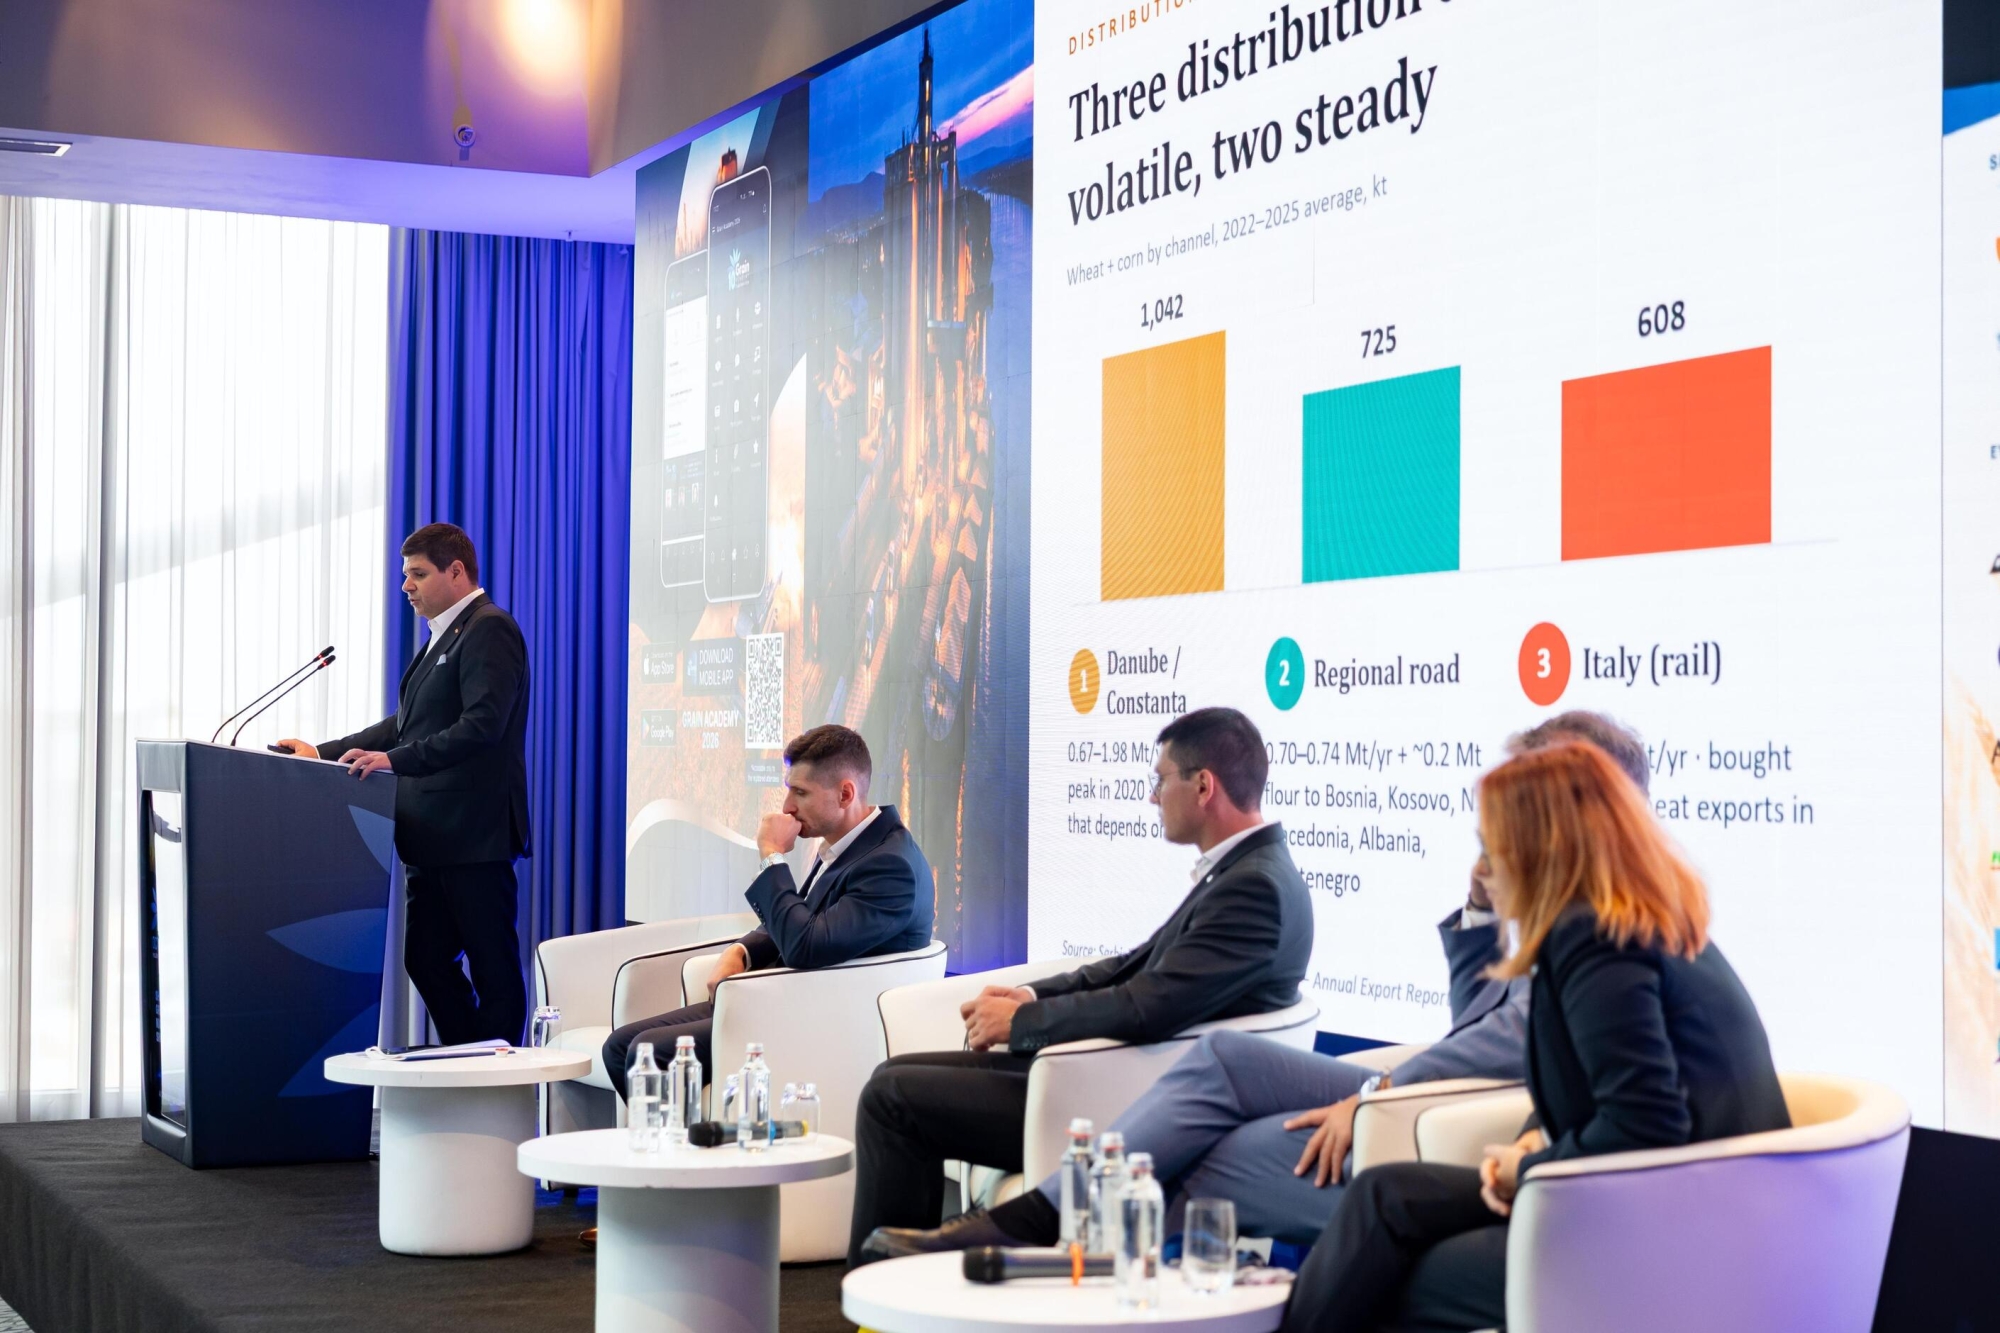
Cea mai importantă este, în mod tradițional, ruta Dunăre - Constanța. Prin aceasta sunt transportate în medie aproximativ 1,04 milioane de tone de grâu și porumb anual, iar în anii favorabili volumul poate fi considerabil mai mare.
A doua rută este transportul rutier către Bosnia și Herțegovina, Kosovo, Macedonia de Nord, Albania și Muntenegru. Pe aceste piețe sunt comercializate anual aproximativ 700 000-740 000 de tone de cereale, la care se adaugă circa 200 000 de tone de făină.
A treia rută este transportul feroviar către Italia, cu volume anuale de 420 000-780 000 de tone.
Tocmai această combinație se dovedește decisivă în 2026.
Dunărea funcționează la 30-40% din capacitatea normală
Nivelurile scăzute ale Dunării, începând din iulie, au limitat puternic navigația. În anumite perioade, barjele pot fi încărcate la doar 30-40% din capacitatea normală, iar navlurile fluviale au crescut abrupt. Problema nu afectează doar cerealele. În iulie, pe Dunăre au fost transportate doar aproximativ 25% din cantitățile lunare de combustibili planificate pentru import în Serbia.
Întrebarea firească este dacă traderii au oprit vânzările, așteptând îmbunătățirea condițiilor de navigație. Datele arată exact contrariul.
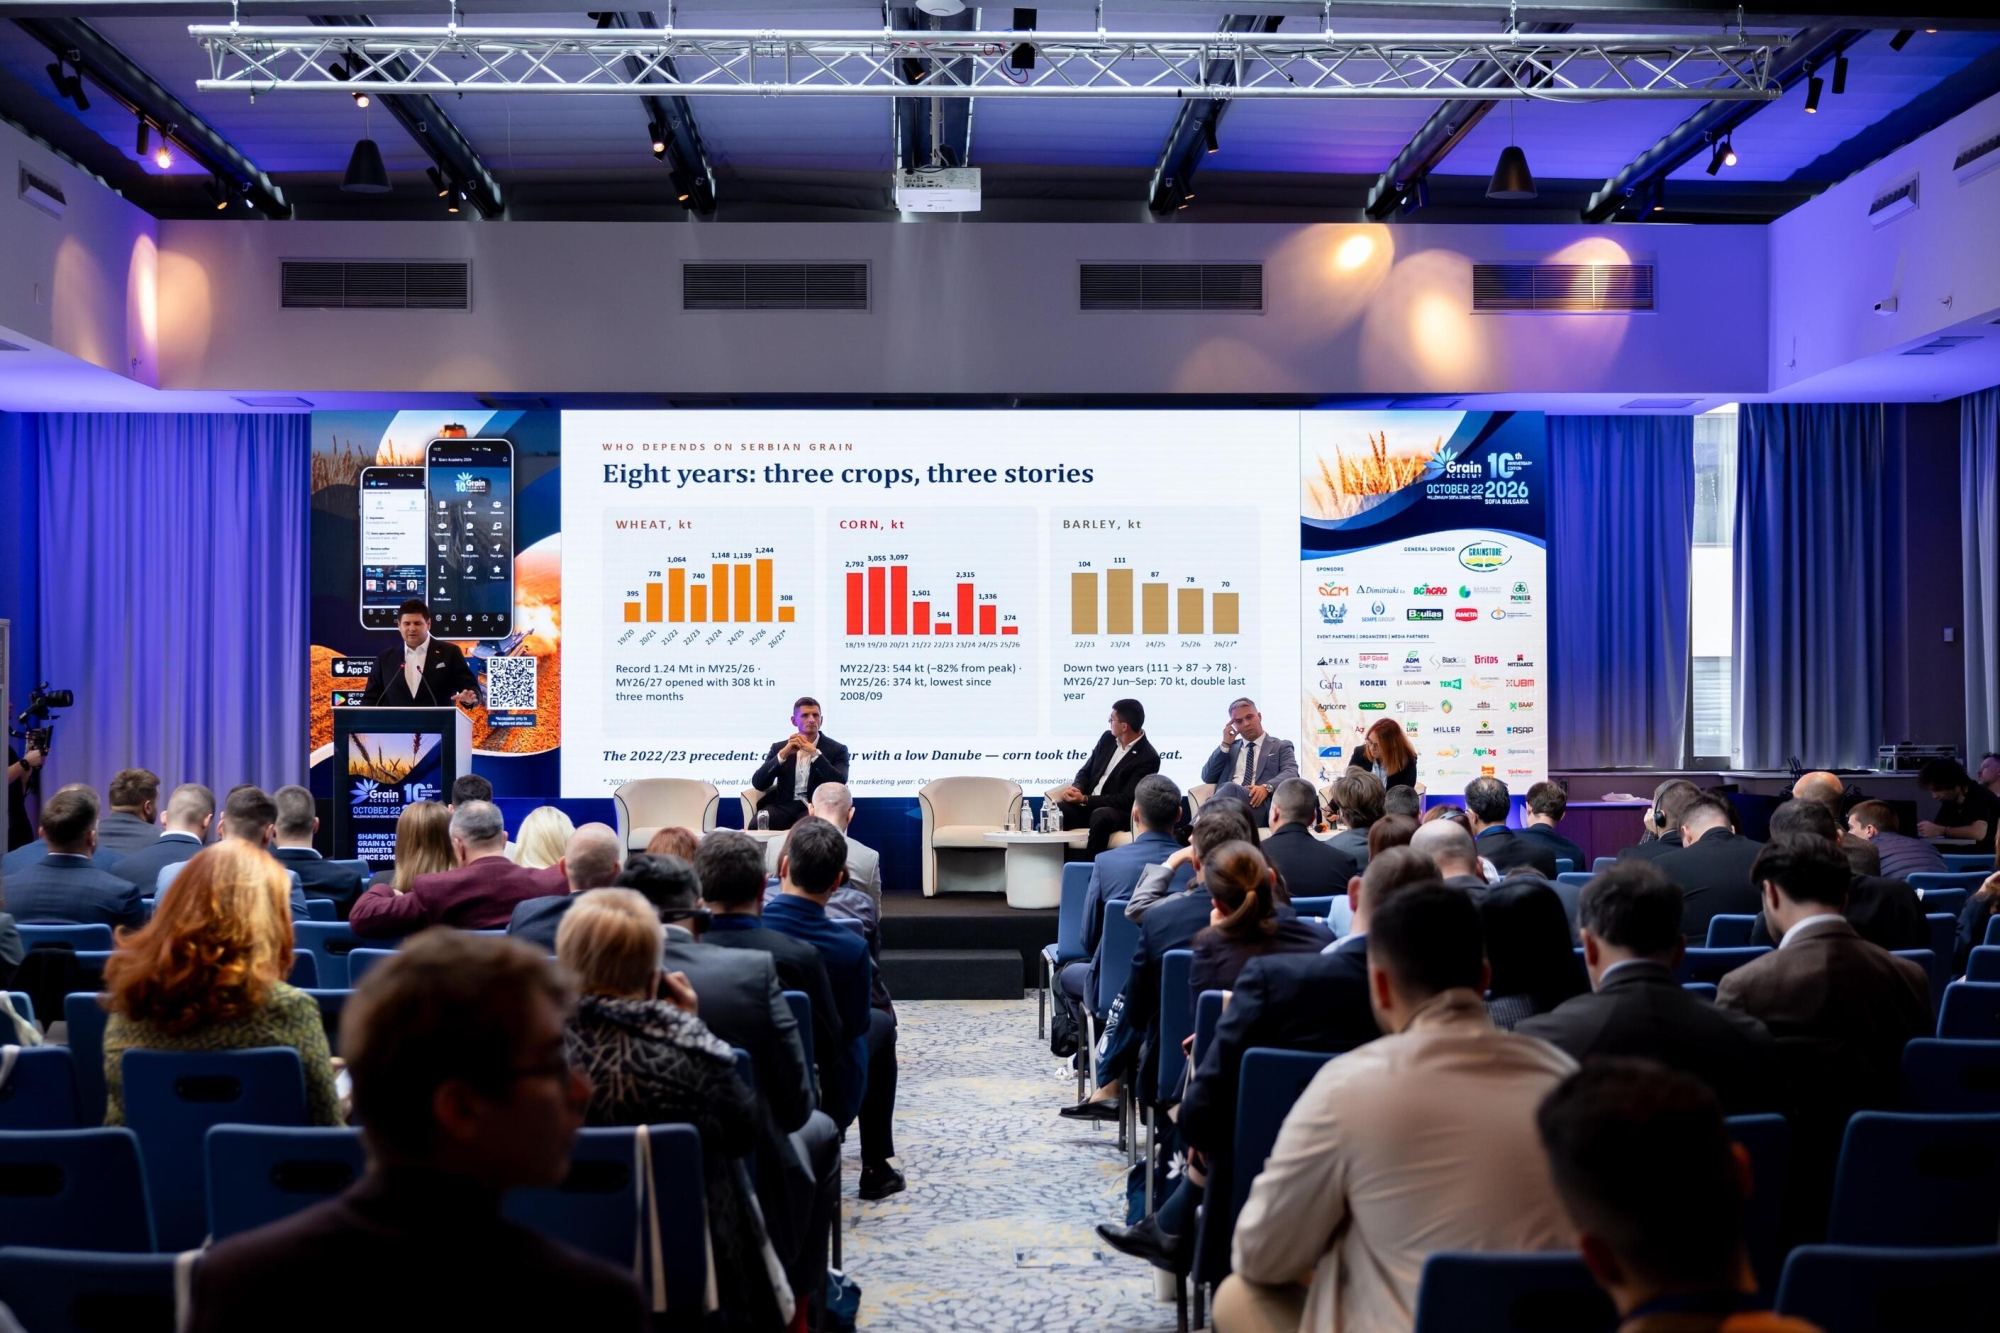
Exporturile de grâu din perioada iulie-septembrie 2026 au totalizat 308 000 de tone, practic la același nivel cu cele 313 000 de tone înregistrate cu un an înainte. Nu cantitatea s-a schimbat, ci ruta de export.
Italia preia o pondere mai mare din exporturi
Conform mediilor din perioada 2021-2025, aproximativ 31% din grâul sârbesc era transportat pe ruta Dunăre - Constanța, iar 34% era direcționat către Italia. În primele trei luni ale sezonului 2026/27, ponderea rutei dunărene a scăzut la 19%, în timp ce Italia preia deja 43% din exporturi. Ponderea Bosniei crește, de asemenea, de la aproximativ 10% la 16%.
Aceasta este probabil cea mai importantă concluzie a prezentării: cerealele nu rămân în depozite, ci își schimbă destinația. Transportul feroviar și cel rutier compensează parțial restricțiile de pe Dunăre, deși această alternativă nu este nici simplă, nici ieftină.
Disponibilitatea vagoanelor feroviare este extrem de redusă în Europa, camioanele așteaptă zile întregi la frontiere și se întorc adesea fără încărcătură, iar o parte semnificativă a capacității de dragare a Dunării este concentrată în zona Novi Sad.
La porumb, situația este diferită
Exporturile sârbești de porumb sunt semnificativ mai slabe, dar principala cauză nu este nivelul scăzut al Dunării.
După recoltele slabe din 2024/25 și 2025/26, surplusul disponibil pentru export este pur și simplu mult mai redus. În sezonul 2025/26, exporturile de porumb au scăzut la 374 000 de tone, cel mai redus nivel din 2008/09. Comparativ cu media anilor precedenți, livrările pe Dunăre au scăzut cu 97%, iar cele către Italia cu 94%. În schimb, 42% din exporturile sârbești de porumb sunt direcționate acum către Bosnia.
Această evoluție evidențiază o altă particularitate a pieței. Atunci când surplusul disponibil se reduce, primele afectate sunt marile rute de export, sensibile la preț, în timp ce piețele regionale apropiate rămân active.
Serbia acoperă deficitele regionale
Concluzia lui Slijepčević nu a fost că Serbia poate înlocui complet marii producători din regiune. Avantajul său este altul: țara dispune simultan de acces fluvial, feroviar și rutier către diferite piețe. Atunci când una dintre rute întâmpină dificultăți, volumele pot fi redirecționate către alta.
Această flexibilitate implică costuri mai mari și are propriile limitări, dar în 2026/27 sistemul funcționează. Chiar și cu navigația pe Dunăre puternic restricționată, exporturile de grâu nu s-au oprit. Volume mai mari de cereale sârbești au fost redirecționate către Italia și țările vecine. Tocmai această capacitate de adaptare transformă Serbia într-o piață importantă pentru Europa Centrală și de Est, în special în anii în care apar deficite în anumite părți ale regiunii.